


套期保值是金融市场风险管理功能的核心体现,其参与主体覆盖从实体产业到金融中介的广泛谱系。要回答“套期保值者通常是哪些人”,不能简单地罗列职业标签,而应从市场主体所处的风险敞口结构、经营周期特征以及风险管理动机出发进行分层解析。总体来看,套期保值者主要包括实体企业(生产商、加工商、贸易商)、金融机构(银行、保险、基金等)、农业经营者与合作社,以及部分政府相关机构与公共事业主体。不同主体参与套期保值的直接诱因各异,但共同指向一个核心目标:通过对冲价格、利率、汇率等风险因子波动,锁定成本或收益,降低现金流与利润的不确定性。
第一类也是最典型的套期保值者是实体产业中的生产商与加工商。以大宗商品产业链为例,上游矿山、冶炼厂、油田、农场等生产方面临产品售价下跌的风险,通常采用卖出套期保值(空头套保)在期货或远期市场锁定未来销售价格;中游加工企业则同时面临原材料采购价格上涨与产成品售价下跌的双向挤压,往往通过买入原材料套保与卖出产成品套保的组合管理加工利润。这类主体的风险管理动机非常清晰:其利润来源是生产经营活动本身,而非价格投机,套期保值的目的是将不可控的价格波动转化为可预期的经营现金流,保障生产计划、投资决策与信贷偿还的稳定性。加工企业的套保动机尤其体现为“锁定加工费或加工利润”,这在有色金属、油脂压榨、钢铁等行业表现突出。
第二类是贸易商与流通企业。贸易商的商业模式本质上是赚取购销价差与时间、空间、形态转换的溢价,其库存头寸天然暴露于价格下跌风险之中。因此,贸易商普遍采用卖出套保管理库存贬值风险,同时利用基差交易、点价交易等模式将绝对价格风险转化为基差风险。贸易商参与套期保值的动机不仅是规避库存跌价损失,更在于通过期货市场建立虚拟库存或提前锁定采购成本,从而增强资金周转效率与报价能力。在能源、金属、农产品贸易领域,套期保值已经从可选工具演变为贸易商生存与竞争的基础能力,缺乏套保能力的企业往往难以获得银行授信与上下游长单。
第三类是农业经营者与农业合作社。农户、家庭农场、农民专业合作社面临农产品价格波动与天气、产量不确定性的双重风险,其套期保值动机兼具收入保障与信贷可得性双重意义。通过“保险+期货”模式,农户购买价格保险,保险公司再通过期货市场进行再保险或套保,形成风险分散链条。农业合作社则更倾向于直接或间接利用期货、期权锁定销售价格,稳定社员收益预期。这类主体的套保规模相对分散,但风险管理动机极为刚性:农业生产的季节性与资本回收周期长,价格大幅下跌可能直接威胁下一生产周期的投入能力,因此套期保值在这里不仅是金融工具,更是稳定农业生产与农村金融的关键制度安排。
第四类是金融机构,包括商业银行、保险公司、证券公司、基金管理公司等。金融机构参与套期保值的动机主要来自资产负债管理与市场风险对冲。银行面临利率风险与汇率风险,通过利率互换、国债期货、外汇远期等工具对冲资产负债错配;保险公司在承保端与投资端均存在风险敞口,尤其经营价格保险、信用保险时需要通过期货、期权市场进行再保或对冲;基金与资管产品则可能因持有现货组合或结构性产品而进行套保,以控制净值回撤、满足风险预算约束。需要强调的是,金融机构的套保行为与自营投机在动机、账户与监管要求上有严格区分,套保动机通常体现为降低既有敞口而非主动承担方向性风险。
第五类是公共事业与政府相关机构。电力、燃气、供水、交通等公共事业主体面临能源价格、利率与汇率波动,其套保动机在于稳定公共服务成本与财政支出预期。部分国家的地方政府或公共债务管理机构也会利用利率衍生品对冲债务成本波动。这类主体的套保决策往往受到公共预算制度、审计与信息披露规则的约束,动机上更强调预算稳定性与公共服务连续性,而非利润最大化。
从风险管理动机的深层结构看,套期保值者的共同特征可以归纳为三点。其一,存在真实、可计量的风险敞口,且敞口与主营业务高度相关,套保方向与现货头寸相反或互补。其二,套保目标是降低现金流波动与利润不确定性,而非追求超额收益,因此评价套保成败的标准应是是否有效降低了风险,而非是否跑赢市场。其三,套保决策嵌入企业或机构的治理与内控体系,通常有明确的套保比率、止损纪律、授权层级与会计处理规范。正是这些特征,将套期保值者与投机者、套利者区分开来。
进一步看,不同主体的套保动机还存在层次差异。第一层是直接的价格风险对冲,即锁定采购成本或销售价格;第二层是利润管理与预算稳定,即锁定加工利润、贸易价差或项目收益;第三层是资本与信贷管理,即通过降低盈利波动改善信用评级、降低融资成本、增强银行授信意愿;第四层是战略与竞争动机,即通过套保能力获取长单、稳定上下游关系、提升报价竞争力。实体企业越成熟,套保动机越倾向于从第一层向第三、四层延伸,套期保值也从“救火工具”转变为“经营基础设施”。
在实际市场中,套期保值者的构成还受到市场结构、合约品种与监管制度的塑造。期货市场流动性好、合约标准化的品种,生产商、贸易商与加工商参与度高;场外市场则更多服务于金融机构与大型企业的个性化对冲需求。会计制度对套保会计的认定、保证金与授信安排、国企考核机制等,都会影响套保者的参与意愿与动机强度。因此,分析“套期保值者通常是哪些人”,既要看到产业与金融的静态分类,也要看到制度环境对套保动机的动态调节。
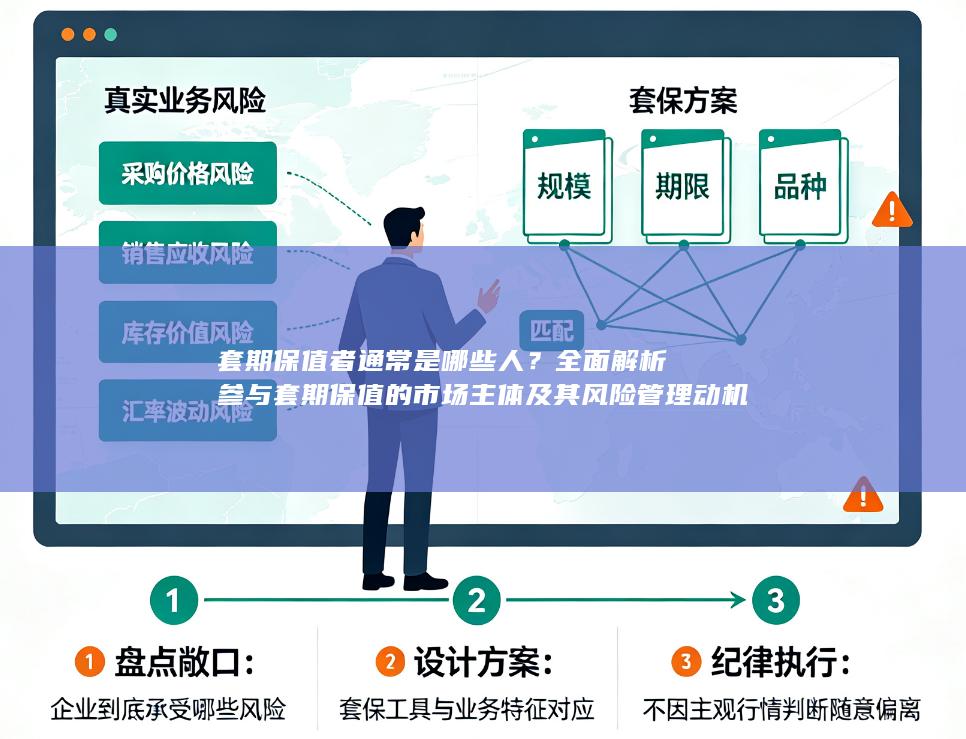
综合而言,套期保值者通常不是某一类单一身份的人,而是所有承担真实价格、利率或汇率敞口并以降低不确定性为核心目标的市场主体。生产商、加工商、贸易商、农业经营者、金融机构与公共事业机构构成了套保者的主体谱系,其风险管理动机从锁定单笔交易价格,延伸到稳定利润、保障现金流、改善融资条件与支撑长期经营战略。理解这一谱系,有助于更准确地把握套期保值的经济功能:它不是预测价格的方向性工具,而是将不确定的价格波动转化为可管理的经营参数,使实体经济活动能够在可预期的风险框架内运行。
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


