


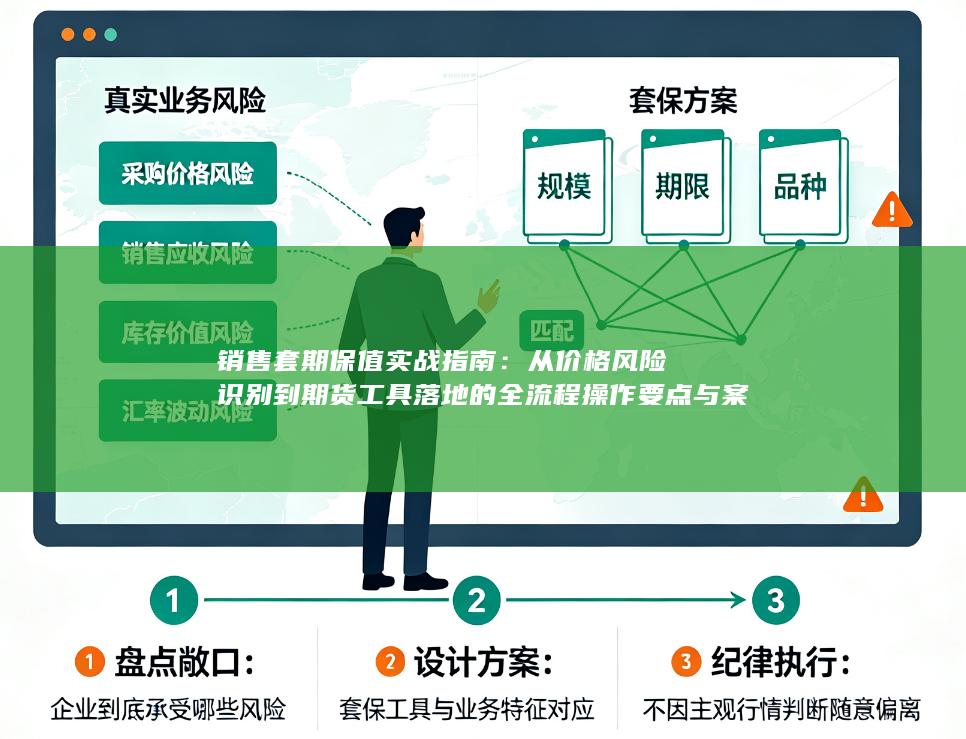
销售套期保值是现货企业将价格风险转移至期货市场的系统性工程,其实战价值不在于“预测价格”,而在于“锁定利润”。许多企业失败并非因为行情判断错误,而是因为流程脱节——风险识别粗放、敞口计量失真、工具选择错配、会计处理混乱、考核机制反向激励。以下从全流程视角拆解操作要点,并辅以案例说明。
第一步:价格风险识别——从“感觉有风险”到“可计量敞口”。 销售端的价格风险通常表现为三类:一是已签订固定价销售合同但尚未采购/生产,形成“空头敞口”;二是持有库存待售,形成“多头敞口”;三是未来预期销售但价格随行就市,形成“预期销售敞口”。实战中常见错误是把“未来12个月计划销量”全部视为敞口,导致过度套保。正确做法是按“确定性梯度”分层:已签合同量(确定性最高)、已排产量(确定性较高)、滚动预测销量(确定性中等)、战略规划量(确定性低)。仅对前两层做全额或高比例套保,后两层用期权或分批建仓控制。例如某铜杆企业年销5万吨,其中已签长协3万吨、月度现货1万吨、预测增量1万吨,则套保基数应锁定在3.5—4万吨而非5万吨。同时需区分“绝对价格风险”与“基差风险”:销售套保的核心目标往往是锁定“售价-成本”价差,而非单纯锁期货价格,因此基差历史波动率必须纳入敞口计量。
第二步:套保比率与期限匹配——比率是动态的,期限要错配管理。 套保比率并非越高越好。对于加工利润薄、现金流紧的中小企业,建议采用“分层比率法”:已签合同对应敞口套保80%—100%,库存对应敞口套保50%—70%,预期销售敞口套保0—30%且以期权为主。期限匹配上,期货合约流动性集中在1、5、9月,而销售合同可能分布在任意月份,企业需接受“期限错配”并管理展期成本。实战要点是:选择主力合约附近建仓,在进入交割月前一个月完成移仓;移仓时点应结合基差季节性规律,避免在基差最不利时集中展期。某油脂企业曾因在豆油期货近月合约集中移仓,恰逢基差走强,单次展期损失吞噬全年套保收益的40%,后改为“分三批移仓+设置基差阈值触发”后展期成本下降至可接受区间。
第三步:工具选择——期货、期权与含权贸易的组合逻辑。 期货适合敞口明确、现金流充裕、需要全额锁价的企业;期权适合敞口不确定、希望保留上涨收益或控制最大损失的企业;含权贸易(如“基差+封顶”销售合同)则适合下游客户不接受期货点价、但企业自身需要转移风险的场景。实战中常见误区是“有敞口就开期货空单”,忽略了库存贬值的非线性。例如某钢材贸易商持有2万吨螺纹钢库存,直接卖出期货套保,若价格下跌则期货盈利对冲库存减值,但若价格急涨,期货保证金追缴可能造成现金流断裂。更优方案是“期货空头+买入看涨期权”组合:用期货锁定大部分敞口,用看涨期权保护极端上涨情形下的保证金风险,权利金成本可通过基差贸易或含权销售合同转嫁。工具选择还需考虑会计匹配:期货套保适用套期会计需满足“高度有效”测试(80%—125%),期权的时间价值变动需单独处理,若企业财务能力不足,可优先选择含权贸易由上游承担衍生品会计复杂度。
第四步:建仓、监控与平仓纪律——把“人”的变量关进制度笼子。 建仓环节须明确“谁下单、谁复核、谁风控”三权分立,避免销售负责人同时拥有敞口确认权和交易权。监控环节至少设置三类指标:敞口覆盖率(期货空头对应现货敞口比例)、保证金占用率(不超过可用资金的30%—40%)、套保有效性比率(期货盈亏/现货盈亏,偏离超过20%即触发复盘)。平仓纪律是实战中最易失守的环节:套保平仓应对应“现货销售完成”而非“期货盈利”。某饲料企业曾在豆粕期货空头浮盈时提前平仓“落袋为安”,随后现货价格继续下跌,库存贬值无人对冲,全年套保效果由正转负。正确做法是建立“敞口-头寸”逐日匹配表,现货销售出库当日按对应量平仓期货,禁止基于行情判断的单边平仓。同时设置“止损不止盈”的例外规则:仅当期货保证金追缴威胁现金流时,才允许部分减仓并同步缩减现货敞口。
第五步:会计处理与考核机制——套保成败的“最后一公里”。 套期会计不是财务部门的独角戏,销售套保启动前就应完成文档准备:套保关系指定、被套保项目描述、有效性评估方法。实战中大量企业因文档缺失或滞后,导致期货损益计入当期损益而现货销售尚未确认,利润表出现剧烈波动,管理层误判套保“亏损”而叫停。考核机制更关键:若销售部门考核“销售收入最大化”、期货部门考核“期货盈利”,两者必然对立。正确做法是将“现货销售毛利+期货损益”合并为“锁定毛利”考核,且以建仓时锁定的目标毛利为基准,实际锁定毛利偏离目标超过5%才追责。某塑料加工企业将套保考核从“期货盈亏”改为“合并毛利达成率”后,销售部门主动配合提供敞口数据,套保覆盖率从45%提升至82%,年度毛利波动率下降六成。
案例解析:一家中型铝型材企业的全流程落地。 该企业年销铝型材8万吨,主要成本为铝锭,销售定价采用“铝锭均价+加工费”,面临铝价下跌时加工费被压缩的风险。实战操作:①风险识别——已签合同对应铝锭3.2万吨(空头敞口)、库存0.8万吨(多头敞口)、月度现货2万吨(预期敞口);②套保比率——已签合同套保90%、库存套保60%、预期敞口用看跌期权保护30%;③工具——期货空头3.4万吨(分沪铝主力及次主力合约)、买入看跌期权0.6万吨;④监控——保证金占用率控制在28%,每周更新敞口匹配表;⑤会计——提前完成套保文档,有效性测试采用回归分析法;⑥考核——销售与期货合并考核“加工费锁定率”。运行一年后,铝价下跌12%,期货端盈利对冲现货售价下降的92%,期权端因铝价下跌行权收益覆盖预期敞口减值,合并毛利波动从±18%收窄至±6%,且未发生保证金追缴风险。
销售套期保值的实战成败取决于五个“可”:敞口可计量、比率可分层、工具可组合、纪律可执行、考核可合并。任何一环缺失,套保都会退化为投机或形式主义。企业应按“先文档、后交易;先比率、后工具;先纪律、后行情”的顺序推进,切忌在未完成风险识别和考核机制设计前贸然入场。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


