


关于“期货套保能否按分钟级别执行”这一问题,需要从套期保值的本质目的、执行机制、风险管理和实际操作可行性四个维度展开分析。简单回答“能”或“不能”都不够准确,因为分钟级执行在技术上可操作,但在策略逻辑和风控要求上存在严格限制。以下从编辑视角给出详细说明。
第一,套期保值的核心目的是对冲现货价格风险,而非追求高频交易收益。传统套保理论强调期现价格的相关性、基差风险和套保比率,其时间框架通常与现货经营周期匹配,如月度、季度甚至年度。分钟级执行意味着套保头寸在极短时间内频繁开平,这已经偏离了“锁定价格”的初衷,更接近投机或高频套利。因此,从策略定位看,分钟级套保只在特定场景下成立,例如日内现货敞口暴露时间极短、且价格波动剧烈需要即时对冲的情形,如某些大宗商品的日内贸易点价或短期库存管理。
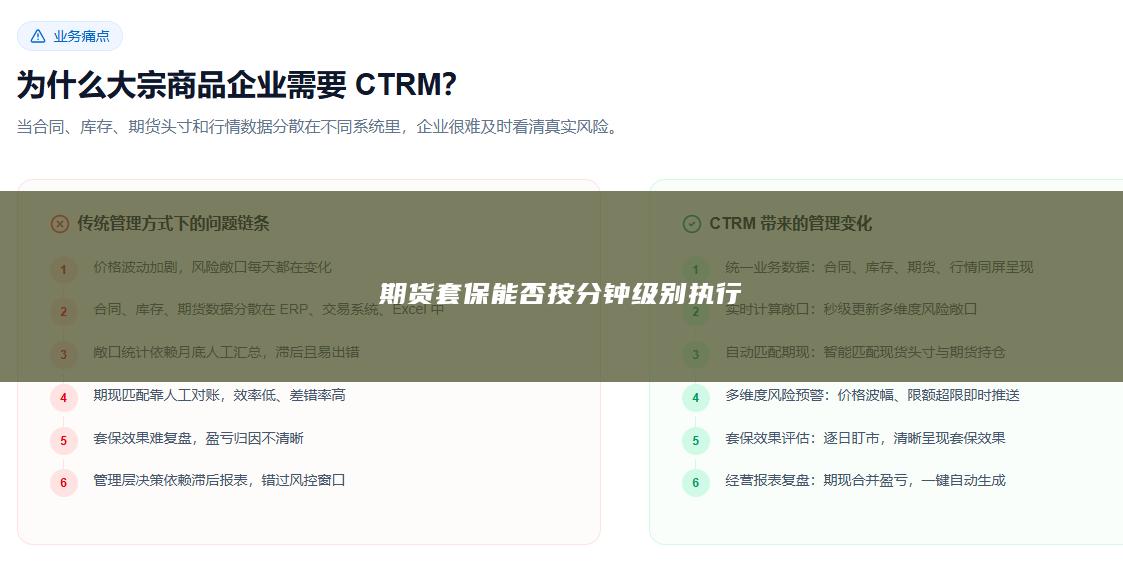
第二,从执行机制看,分钟级套保在技术上是可行的。现代期货交易系统支持毫秒级订单撮合,程序化交易接口可以按分钟甚至秒级触发套保指令。企业若具备实时现货敞口监测系统、自动套保算法和风控模块,完全可以设定“当现货敞口超过阈值时,在1分钟K线级别上执行对冲”。但关键在于:分钟级套保要求现货端数据必须实时、准确、可量化。如果现货敞口数据滞后超过几分钟,套保就会变成“滞后对冲”,反而增加基差风险。分钟级频繁交易会产生较高的手续费和滑点成本,可能侵蚀套保效果。
第三,风险管理层面存在明显约束。套保会计处理通常要求套保关系具有高度有效性,而分钟级频繁调整套保比率可能导致套保有效性测试难以通过,影响财务报表中的套保会计应用。同时,分钟级执行对交易员的纪律性和系统稳定性要求极高,一旦程序故障或网络延迟,可能造成敞口裸露。监管层面,部分交易所对频繁报撤单有严格限制,分钟级套保若触发异常交易监控,可能面临问询或处罚。因此,企业若采用分钟级套保,必须建立相应的合规审查和应急预案。
第四,实际操作中,分钟级套保更适合作为“战术性微调”而非“主套保策略”。合理的做法是:以日线或小时线级别确定套保比率和方向,在分钟级别上仅做小幅动态调整,例如在价格快速突破关键点位时临时增加或减少套保头寸,但整体套保周期仍与现货经营周期匹配。对于大多数实体企业而言,分钟级套保的收益不足以覆盖其系统建设成本和操作风险,除非企业本身具备高频交易能力和实时现货数据系统。期货套保可以按分钟级别执行,但必须满足严格的现货数据实时性、系统自动化、风控合规和成本收益评估条件,且应定位为辅助性战术工具,而非替代传统套保框架。企业应在明确自身现货敞口特征和风险管理能力后,谨慎决定是否采用分钟级套保。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


