


在当今复杂多变的市场环境中,套期保值销售已从单纯的风险管理工具演变为企业稳定经营、锁定利润乃至获取竞争优势的核心战略手段。许多企业在实际操作中往往陷入“为套保而套保”的误区,导致效果适得其反。本文将从风险识别、工具选择、策略落地三个维度,系统梳理套期保值销售的完整框架,并深入剖析常见误区,为从业者提供一份可落地的实战指南。
风险识别是套期保值销售的起点,也是最容易被忽视的环节。企业面临的价格风险通常分为三类:一是原材料或产成品的方向性价格波动风险,例如原油、有色金属、农产品等大宗商品的价格单边上涨或下跌;二是基差风险,即现货价格与期货价格之间的价差发生不利变动;三是现金流风险,即因价格波动导致保证金追缴或销售回款周期错配。许多企业仅仅关注第一类风险,却对基差风险和现金流风险视而不见,结果在套保过程中出现“期货盈利、现货亏损”或“追加保证金导致资金链紧张”的困境。因此,风险识别必须做到量化:明确敞口规模、波动率、可承受的最大损失阈值,并区分“必须对冲”的核心风险与“可容忍”的次要风险。例如,一家铜加工企业,其核心风险是阴极铜采购价格与铜材销售价格之间的加工费波动,而非铜价本身的方向性涨跌。若错误地对铜价进行全额套保,反而会抹杀加工利润的稳定性。
工具选择决定了套期保值销售的精准度与灵活性。常见的工具包括场内期货、场外期权、远期合约、掉期(互换)以及结构性产品。期货流动性好、成本低,但需要每日盯市和保证金管理,适合现金流充裕、风险敞口标准化的大企业。期权则赋予企业权利而非义务,可以保留价格向有利方向变动时的收益,但需支付权利金,适合对成本敏感、希望“保底不封顶”的中小企业。远期合约灵活定制,但存在交易对手信用风险。掉期可以同时锁定价格和基差,适合有稳定购销链条的贸易商。实践中,许多企业盲目跟风使用复杂结构性产品,如累计期权(Accumulator),结果在市场剧烈波动时触发倍数亏损,酿成巨亏。正确的做法是:根据敞口期限、会计处理方式、企业风险偏好和资金实力,构建“期货+期权”的组合策略。例如,对于未来三个月的销售敞口,可以买入看跌期权作为保险,同时卖出虚值看涨期权以降低权利金成本,形成领口策略。但必须注意,卖出期权会带来无限风险,必须严格限定规模并设置止损。
策略落地是套期保值销售从理论走向实践的关键。一个完整的落地框架应包含五个步骤:第一,制定套保政策,明确目标(如锁定毛利率不低于8%)、授权层级、可用的工具清单和止损纪律;第二,建立套保台账,逐笔记录现货敞口、期货/期权头寸、基差变化、保证金占用和盈亏归因;第三,进行情景分析与压力测试,模拟价格波动±20%、基差扩大50%等极端情况下的企业现金流与利润表影响;第四,动态调整,根据市场变化和现货购销进度,对套保比例进行“滚动+分层”管理,例如初始套保50%,价格每下跌5%则增加10%套保比例;第五,绩效评估,不能仅看期货端的盈亏,而应综合评估“现货+期货”的整体效果,并区分“有效套保”与“投机”行为。一个典型的反面案例是:某油脂企业因看涨后市,将套保头寸全部平仓并反手做多,结果价格暴跌,现货库存贬值加上期货多头亏损,双重打击导致破产。这警示我们,套期保值的本质是“对冲”而非“盈利”,任何偏离这一原则的操作都是投机。
在常见误区方面,除了上述的“以套保之名行投机之实”外,还有几个高频陷阱值得警惕。误区一:套保比例一刀切。许多企业无论市场环境如何,都坚持100%套保,结果在现货溢价(Backwardation)市场中,期货端持续亏损,而现货端虽然升值但无法覆盖期货损失,导致整体利润下降。正确做法是根据市场结构(Contango或Backwardation)、基差走势和自身库存周期,动态调整套保比例,在现货溢价明显时降低套保比例,在期货溢价时提高套保比例。误区二:忽视会计处理与税务影响。根据《企业会计准则第24号——套期会计》,只有满足特定条件的套保关系才能使用套期会计,从而将期货盈亏与现货盈亏在同期确认,否则期货端的浮亏可能直接冲击当期利润表,引发股价波动或银行抽贷。企业应在套保开始前就与审计师沟通,确保文档完备、有效性测试达标。误区三:期权买方“只赚不赔”的幻觉。买入期权虽然风险有限,但权利金成本会持续侵蚀利润,如果市场长期盘整,多次买入期权可能导致累计亏损超过直接套保。因此,期权策略应结合卖出期权或期货进行成本对冲,而非单纯买入。误区四:忽视流动性风险与对手方风险。场外衍生品虽然定制化程度高,但一旦市场出现极端行情,对手方可能无法履约,或提前终止合约。企业应优先选择中央清算的场内工具,对场外交易则要求足额抵押或信用担保。
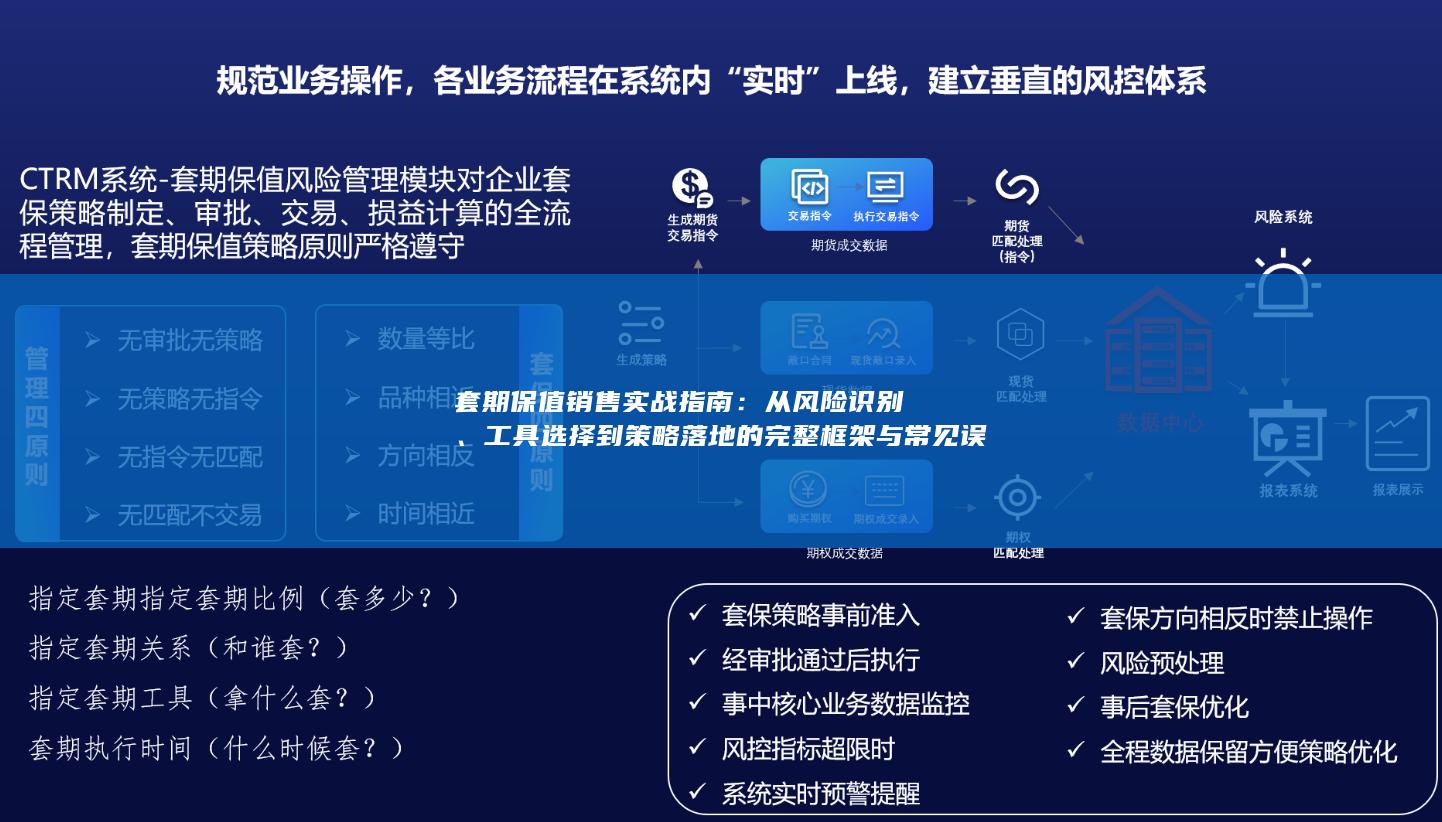
套期保值销售的成功离不开组织架构与人才支撑。企业应设立独立的套保决策委员会,由财务、采购、销售、风控等部门组成,避免单一部门既做现货又做期货导致利益冲突。同时,需要培养既懂现货贸易又懂衍生品定价的复合型人才,定期进行模拟交易和压力测试演练。利用科技手段,如套保管理系统(HMS),可以实现敞口实时监控、自动预警和绩效归因,大幅降低操作风险。套期保值销售不是简单的“买期货、卖期货”,而是一套融合了风险文化、量化模型、会计规则和纪律执行的系统工程。只有摒弃投机心态,坚持“风险中性”原则,才能在价格波动的惊涛骇浪中行稳致远,真正实现为企业经营保驾护航的目标。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


