


套期保值作为金融衍生工具最核心的功能之一,其本质是通过在衍生品市场建立与现货市场方向相反、数量匹配的头寸,以对冲价格波动带来的不确定性。从理论逻辑到实际落地,套期保值远非“一空一多”那么简单。本文从风险对冲的内在逻辑出发,系统梳理实施过程中的典型难点,并提出可操作的优化路径。
一、风险对冲的内在逻辑:从价格敞口到基差博弈
套期保值的逻辑起点是识别价格敞口。以大宗商品生产企业为例,其未来销售价格不确定,构成空头敞口;通过卖出期货合约,可在期货市场锁定一个预期售价。当现货价格下跌时,期货空头盈利弥补现货亏损;反之亦然。这一“盈亏相抵”机制的理论前提是现货价格与期货价格高度相关且同向变动。但现实中,两者变动幅度并不完全一致,其差额即为基差。套期保值的实际效果,恰恰取决于基差的变动而非绝对价格的涨跌。换句话说,完全消除价格风险是不可能的,套期保值真正管理的是基差风险——将绝对价格波动转化为相对可控的基差波动。这也是为什么成熟的套保者关注的不是“期货赚了多少”,而是“基差是否在预期范围内收敛”。
进一步看,套期保值的逻辑还包含方向匹配与数量匹配两个维度。方向匹配要求期货头寸与现货敞口方向相反,这是基本原则;数量匹配则涉及套保比率的确定。理论上最优套保比率等于现货与期货价格变动的协方差除以期货价格变动的方差,但该比率随市场环境动态变化,静态套保比率往往难以持续有效。因此,套期保值本质上是一个动态风险管理过程,而非一次性交易决策。
 二、实施难点:从认知偏差到操作约束
第一重难点在于会计处理与业绩评价的错位。根据现行会计准则,套期保值需满足严格的指定与有效性测试要求,才能适用套期会计,否则衍生品公允价值变动直接计入当期损益,而现货端的价值变化并未同步确认,导致报表利润出现“虚假波动”。许多企业因此将套保视为利润扰动源而非风险稳定器,管理层在业绩考核压力下倾向于减少或放弃套保。更深层的问题是,套保的“成功”往往表现为“没有发生坏事”,这种隐性收益难以在考核体系中量化,导致套保部门缺乏正向激励。
第二重难点是基差风险的不可完全消除。基差受运输成本、仓储费用、交割规则、区域性供求关系等多重因素影响,可能在套保期内显著偏离历史均值。例如,农产品期货受交割库容和品质升贴水影响,不同地区的现货基差差异可达数百元/吨。企业在套保时若忽视基差的均值回归特征和季节性规律,可能在期货端盈利的同时现货端出现更大亏损,形成“套保反而增亏”的错觉。期货合约的到期日与现货实际购销时间往往不完全匹配,展期操作本身会引入新的基差风险和交易成本。
第三重难点是流动性约束与保证金管理。套保头寸需要缴纳保证金,当市场价格朝不利方向变动时,企业需追加保证金。若企业现货端资金被占用、融资渠道不畅,可能被迫在不利价位平仓,导致套保链条断裂。2020年原油期货“负油价”事件中,部分企业因保证金压力被迫离场,正是流动性风险与套保策略叠加的典型案例。对于中小企业而言,衍生品交易的授信门槛和保证金占用更是现实障碍。
第四重难点是决策机制与专业能力的不足。套期保值涉及敞口测算、比率设定、合约选择、展期安排、止损纪律等一系列专业判断,需要独立的套保委员会或风控部门进行制衡。但不少企业将套保决策集中于少数管理人员,缺乏书面套保政策和授权体系,容易滑向投机。实践中,“套保变投机”的案例屡见不鲜,根源往往不在衍生工具本身,而在于决策流程缺乏约束、敞口监控流于形式。
三、优化路径:制度、技术与生态的协同改进
在制度层面,企业应建立书面套保政策,明确套保目标(锁定利润、稳定现金流还是管理库存价值)、可接受的基差范围、套保比率区间、止损与展期规则,并设立独立于交易执行的风险监控岗位。套保有效性评估不应仅看期货端盈亏,而应综合考察基差变动、现货端损益和整体现金流稳定性。在会计层面,提前规划套期关系指定和有效性测试方法,尽量适用套期会计,减少报表波动对管理决策的干扰。
在技术层面,企业可借助基差历史数据分析,识别基差的季节性规律和均值回归特征,动态调整套保比率和展期时点。对于展期风险,可采用滚动套保或跨期价差管理策略,降低单次展期的择时压力。保证金管理方面,应预留充足的流动性缓冲,将保证金追缴纳入现金流压力测试,并与金融机构提前沟通授信额度,避免被动平仓。场外期权和互换工具可提供更灵活的敞口管理方式,但需审慎评估交易对手信用风险。
在生态层面,监管机构和行业协会可推动套保会计的简化适用、加强套保案例的公开披露与投资者教育,帮助企业管理层建立“套保管理的是风险而非利润”的认知。金融机构则应针对不同规模企业的实际需求,设计差异化的保证金安排和套保产品,降低中小企业参与套保的门槛。只有当制度约束、技术能力和市场生态形成合力,套期保值才能从“纸面逻辑”真正转化为企业稳健经营的压舱石。
综上,套期保值的有效性不取决于衍生工具本身的复杂度,而取决于企业对基差风险的认知深度、对制度纪律的执行力度以及对流动性约束的管理精度。忽视任何一环,套保都可能从风险对冲工具异化为新的风险来源。
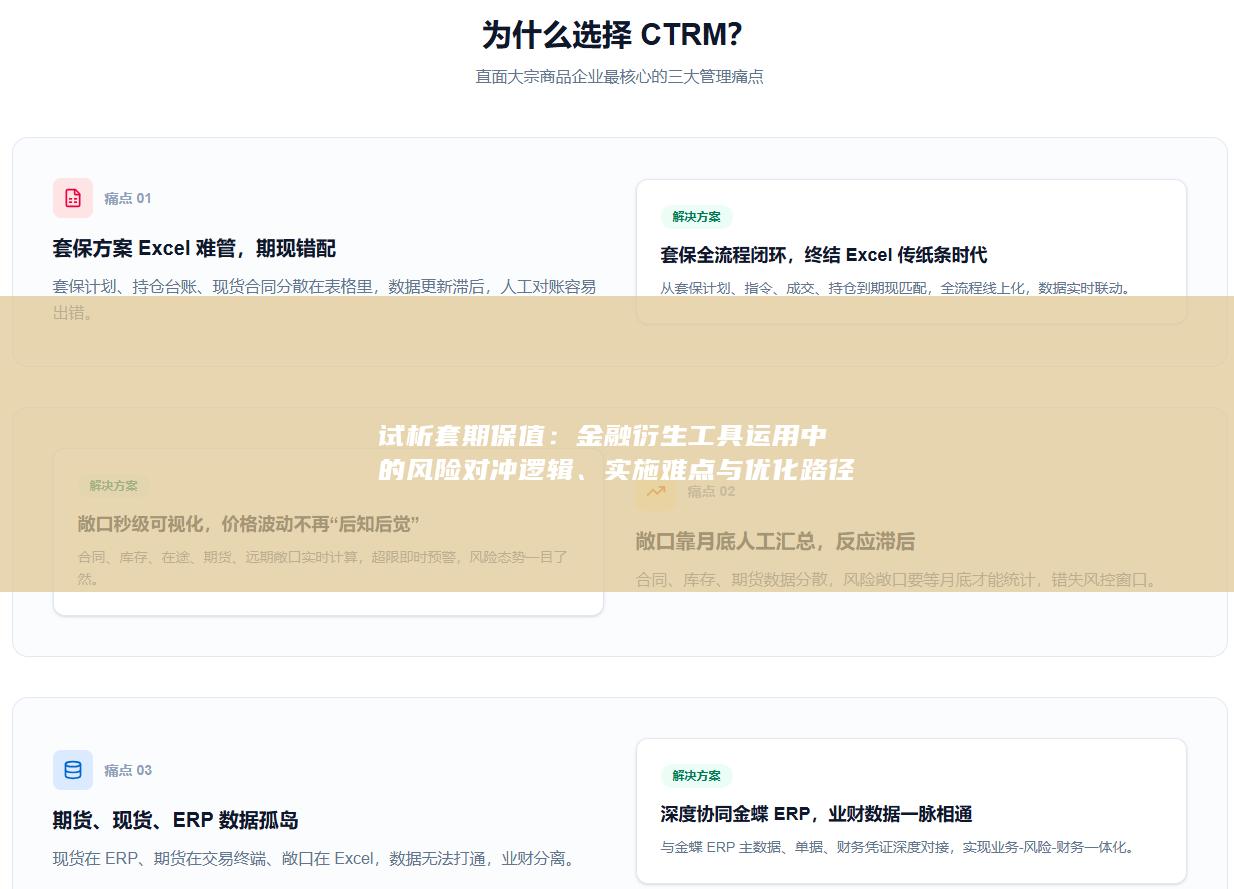
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


