


“套期保值的保险功能探析”这一命题,表面上看是将金融工程中的风险管理工具与保险学的基本功能进行类比,实则触及了现代风险管理体系中一个颇具理论张力与实践意义的交叉地带。套期保值(Hedging)作为衍生品市场的核心功能之一,其运作机制在于通过建立与现货头寸方向相反、数量匹配的衍生品头寸,以对冲价格波动带来的不确定性;而保险(Insurance)则是通过集合大量同质风险单位、运用大数法则与风险分散原理,对被保险人因约定事故发生所致损失给予经济补偿。二者在形式逻辑上均指向“不确定性管理”,但在制度基础、风险转移路径与价值实现方式上存在本质差异。本文试图从功能比较的视角出发,系统解析套期保值在何种意义上具备“保险功能”,以及这种功能类比的边界与限度。
首先需要厘清的是,套期保值的“保险功能”并非严格意义上的保险学概念,而是一种功能性类比。从风险管理的一般流程看,套期保值通过期货、期权、互换等工具,将价格风险从风险厌恶者转移至风险承担者或投机者,从而实现风险的再分配。这一过程与保险的风险汇聚与分散机制在终极目标上具有一致性:两者都致力于降低经济主体面临的现金流波动性,增强财务安排的稳定性。保险的风险汇聚依赖于大量独立同分布风险单位的集合,通过概率论中的大数定律将个体不确定性转化为集合层面的可预测性;而套期保值的风险转移则依赖于衍生品市场的流动性与对手方承接意愿,其有效性取决于基差风险的可控程度,而非风险汇聚的统计规律。因此,套期保值的“保险功能”更多体现为一种个体层面的风险缓释效果,而非集合层面的风险分散机制。
从功能实现的路径来看,套期保值的保险功能主要体现在三个维度。其一,损失补偿的替代性。对于持有现货资产的企业而言,价格下跌带来的存货减值损失,可通过卖出套期保值在期货市场获得盈利对冲,从而在合并报表层面实现类似保险赔付的损失补偿效果。这种补偿虽非来自保险基金池,而是来自衍生品市场的对手方,但其经济实质——将不确定的大额损失转化为确定的小额成本(基差成本与交易费用)——与保险的损失分担逻辑高度相似。其二,现金流稳定功能。保险的核心价值之一在于平滑被保险人因偶然事件导致的现金流断裂风险,套期保值同样通过锁定未来价格或利率,使企业能够以确定的成本安排生产与投资,降低因价格剧烈波动引发的流动性危机概率。其三,风险预算的确定性。保险通过保费支出将风险成本前置化、确定化,套期保值则通过期权费或保证金安排实现类似效果,使企业能够在预算约束下提前锁定风险敞口的管理成本。
套期保值与保险在制度逻辑上的差异不容忽视。保险以“风险汇聚”为制度基础,通过大量同质风险的集合实现风险分散,其定价依据是损失分布的统计特征,且受到保险监管、准备金制度与偿付能力监管的严格约束。套期保值则以“风险转移”为制度基础,其定价依据是衍生品市场的供需均衡与无套利定价原理,交易对手的信用风险、市场流动性风险与基差风险构成其固有的功能边界。更重要的是,保险的赔付以约定事故的发生为条件,具有明确的合同触发机制;而套期保值的对冲效果取决于基差变动方向与幅度,存在“对冲不足”或“过度对冲”的可能,其“保险”效果并非自动实现,而需依赖基差管理的主动性与准确性。保险具有社会风险管理与公共利益属性,而套期保值本质上是私人风险管理工具,其功能发挥以市场深度与制度完善为前提。
进一步分析,套期保值保险功能的发挥还受到若干现实条件的制约。基差风险是首要约束。套期保值的有效性取决于现货价格与期货价格的相关性与收敛性,若基差波动剧烈,套期保值的“保险”效果将大打折扣,甚至可能转化为新的风险来源。衍生品市场的流动性与合约标准化程度直接影响套期保值的可执行性与成本。对于非标准化资产或缺乏对应衍生品合约的现货头寸,套期保值的保险功能难以充分实现。企业风险管理能力与治理结构构成主观约束。套期保值需要专业的风险评估、策略设计与绩效评价体系,若企业缺乏相应的内控机制,套期保值可能异化为投机行为,反而放大风险敞口。会计处理与监管规则亦影响套期保值保险功能的实际呈现。套期会计的适用条件、有效性测试要求以及信息披露规则,均可能影响企业运用套期保值管理风险的意愿与效果。
综合而言,套期保值的保险功能是一种功能性类比而非制度性等同。它在损失补偿替代、现金流稳定与风险成本确定化等方面确实发挥了类似保险的风险缓释作用,为经济主体提供了个体层面的不确定性管理工具。但套期保值并不具备保险的风险汇聚机制、法定准备金制度与公共利益属性,其功能发挥依赖于基差风险的可控性、市场流动性的充足性以及企业风险管理能力的支撑。因此,在理论上应审慎界定套期保值保险功能的内涵与外延,避免将功能性类比误读为制度性替代;在实践上则应推动衍生品市场与保险市场的协同发展,构建多层次、互补性的风险管理体系,使套期保值与保险各自在其制度优势范围内发挥最大效能,共同服务于实体经济风险管理的整体目标。
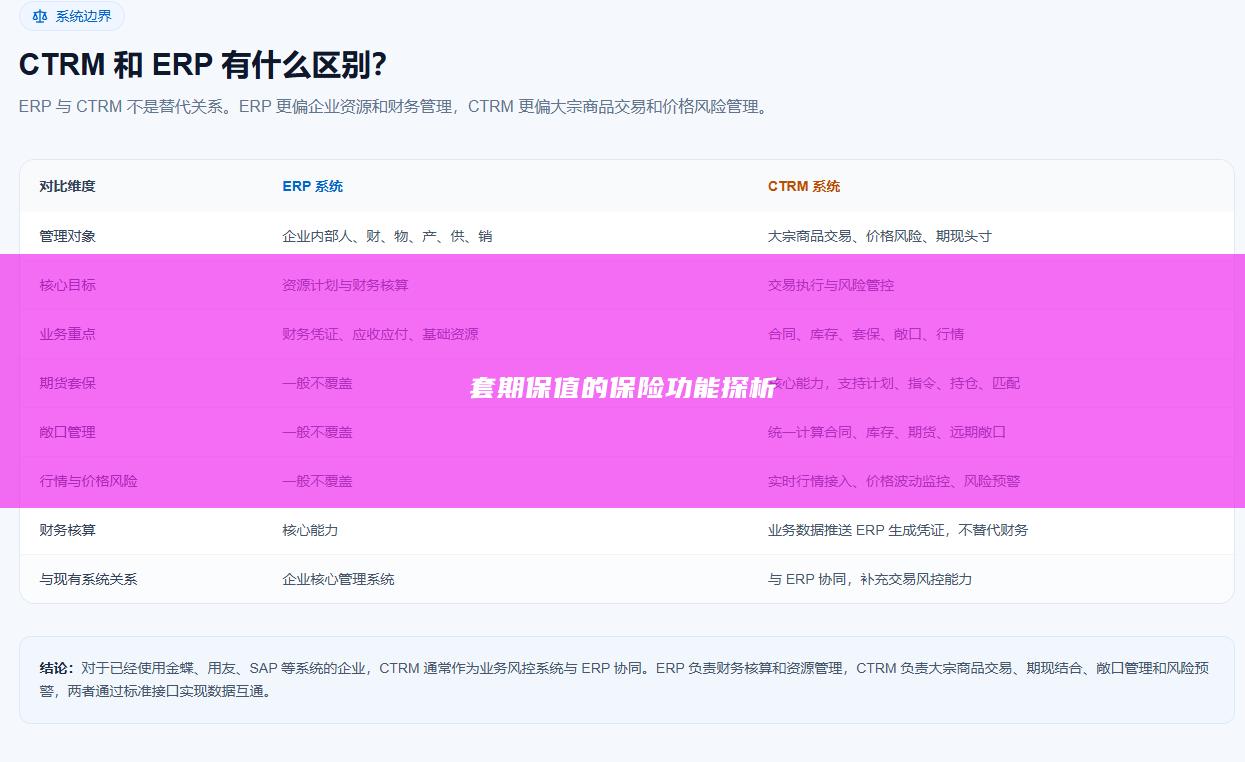
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


