


从编辑视角看,“套期保值比率的选择直接影响对冲效果,需结合敞口规模动态调整”这句话表面上是对风险管理操作的经验实质上触及了对冲策略从静态规则走向动态治理的核心命题。套期保值比率并非一个可以一次性设定、长期沿用的技术参数,而是连接风险识别、敞口计量、工具选择、资金约束与绩效评价的中枢变量。比率偏高或偏低都不是单纯的数字误差,而会通过基差风险、保证金压力、会计确认和考核激励等渠道改变对冲结果,因此必须以敞口规模及其变化为主线,构建可解释、可执行、可复盘的动态调整框架。
首先需要明确套期保值比率的经济含义。比率通常表示为期货或衍生品头寸与现货敞口之间的数量关系,但真正决定对冲效果的不是名义数量之比,而是风险因子暴露之比。若现货与期货价格变动不完全同步,最优比率应使对冲组合的方差最小化,其数值取决于现货与期货收益的协方差和期货收益方差,也就是基差结构所隐含的传导系数。现实中许多企业把比率简单等同于敞口覆盖率,看到百分之八十的现货便配置百分之八十的期货,这种做法的风险在于忽略了期限错配、品质差异、地区价差和结算货币差异,导致名义上已经覆盖,经济上仍留有显著残余风险。因而讨论比率选择,首先要把敞口从“数量”还原为“风险”,先识别敞口对应的价格因子、利率因子或汇率因子,再讨论用何种工具、以多大比例去对冲。
比率选择之所以直接影响对冲效果,是因为它同时作用于风险削减与成本承担两个方向。比率过低,残余风险保留在企业损益之中,对冲的保险功能不足;比率过高,则形成过度对冲,使企业从风险规避者转变为方向性头寸持有者,基差不利变动、保证金追加和流动性占用都会放大。更关键的是,对冲效果的评价标准不同,最优比率也不同:以方差最小为目标得到的比率偏向统计最优,以现金流稳定为目标得到的比率偏向预算约束下的保守覆盖,以会计套期有效性为目标则还要考虑比率能否落在会计规则允许的区间内。编辑在审读此类表述时,应特别警惕把“最优比率”写成唯一数值,因为任何比率都是特定目标函数、特定样本期和特定工具组合下的条件解,离开目标谈比率,容易把管理问题误读为计算问题。
“结合敞口规模动态调整”中的“敞口规模”不能仅理解为绝对数量,而应包含规模、结构与期限三个维度。规模维度关注敞口总量及其占企业现金流、净资产和融资能力的比重;结构维度关注敞口在采购、销售、库存、在途和应收应付等环节的分布;期限维度关注敞口暴露的时间窗口与衍生品合约到期日之间的匹配程度。敞口规模扩大时,若比率保持不变,对冲头寸的绝对量会增加,保证金占用、授信占用和操作复杂度同步上升,企业可能因流动性约束被迫在不利时点减仓,反而削弱对冲效果。敞口规模缩小时,若比率不及时下调,则容易出现过度对冲。因此动态调整不是简单地随敞口同比缩放,而是要在敞口变化时重新评估风险传导系数、基差波动和资金约束,必要时采用分层对冲:核心敞口保持较高覆盖,边际敞口采用较低覆盖或滚动对冲,季节性敞口则通过期限滚动管理。
动态调整的机制设计应包含触发条件、调整幅度和授权边界。触发条件可以分为敞口触发和风险触发:敞口触发以敞口规模偏离预设区间、订单或库存发生重大变化为依据;风险触发以基差波动率、相关性、保证金水平和流动性指标越过阈值为依据。调整幅度不宜追求连续微调,否则交易成本和操作风险会侵蚀对冲收益,宜设置调整带和最小调整单位,使比率在目标区间内保持稳定,越界时才进行再平衡。授权边界则要明确谁有权在何种范围内调整比率,避免业务部门因考核压力随意降低对冲比例,也避免交易部门因追求收益擅自提高比例。比率管理本质上是一种治理安排,若没有清晰的授权和复核机制,动态调整很容易退化为追涨杀跌的相机决策。
从实证和操作经验看,动态比率的效果取决于三个约束。其一是模型约束,历史数据估计的方差和协方差具有时变性,样本期选择、频率选择和异常值处理都会改变最优比率,因而应使用滚动窗口和稳健估计,避免过度拟合。其二是工具约束,企业可用的衍生品品种、期限和流动性有限,理论上最优的比率未必在现实中可执行,此时应优先保证对冲方向正确和期限匹配,再在可执行工具集合内优化比率。其三是会计与考核约束,套期会计有效性测试、信息披露和内部考核若与动态比率不匹配,可能出现经济上有效而对账面上无效的情形,进而影响管理层对比率调整的接受度。编辑在分析此类命题时,应把这三类约束并列呈现,避免把动态调整写成单纯的技术优化。
还需要指出,套期保值比率的选择与敞口规模之间存在非线性关系。当敞口规模较小时,固定交易成本和最小合约单位会使比率呈现明显的离散特征,企业可能被迫选择近似覆盖而非精确覆盖;当敞口规模较大时,比率的微小偏差会带来可观的绝对损益,因而需要更精细的分层和更严格的再平衡纪律。与此同时,敞口规模越大,企业对冲头寸的 market impact 和保证金压力越显著,流动性约束可能使理论最优比率不可持续。这意味着动态调整应引入容量约束和压力测试:在极端行情下模拟保证金追加、授信收缩和基差跳变对比率可持续性的影响,预先设定减仓或替代对冲的预案,而不是等到流动性紧张时被动调整。
综合来看,这句话的合理内核在于强调比率与敞口之间的条件匹配关系,但其表述仍偏原则化,若用于指导实践,需要补充目标函数、敞口分层、触发机制、工具约束和治理授权等要素。更完整的表述应当是:套期保值比率应以风险因子暴露为基础,在明确对冲目标、会计要求和流动性约束的前提下,结合敞口规模、结构与期限的动态变化,通过滚动估计、分层覆盖和区间再平衡实现条件最优,并以压力测试和复盘机制检验其可持续性。唯有如此,比率选择才不只是对冲效果的一个技术参数,而成为企业风险管理体系中可解释、可执行、可问责的动态能力。
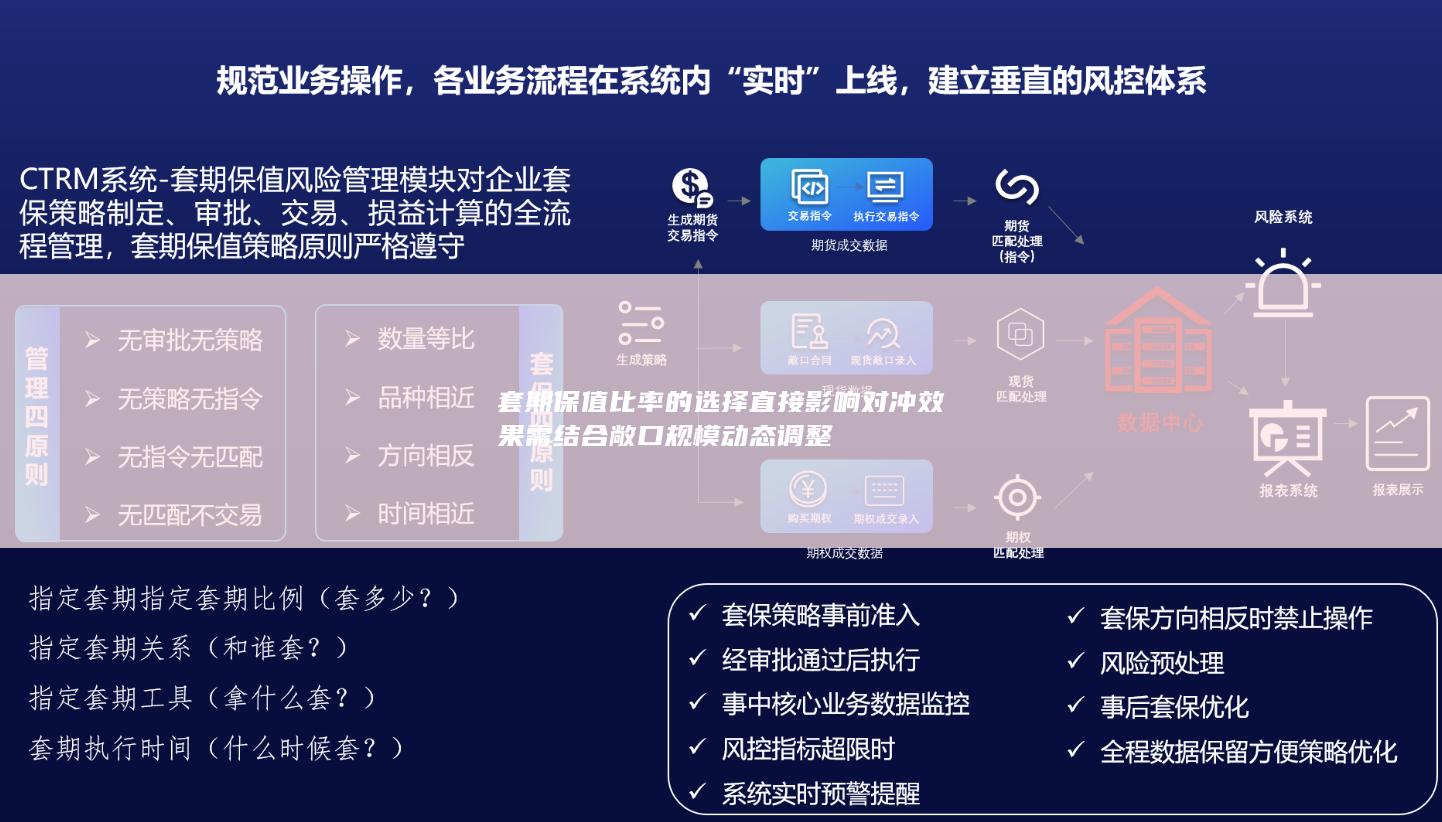
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


