


从编辑视角审视“套期保值策略分为买入套期保值与卖出套期保值两类基本方向”这一表述,首先需要肯定其作为知识框架的简洁性与概括力。它用极短的篇幅为复杂衍生品策略建立了清晰的二分坐标,使读者能够在第一时间把握套期保值的方向性逻辑。若仅停留于这一句判断,则容易把丰富的风险管理实践压缩为标签化记忆。因此,围绕这一命题展开详细分析,既要说明两类策略的划分依据,也要揭示其适用条件、经济含义、操作边界与常见误区,从而让这一“基本方向”真正成为可理解、可运用、可检验的分析工具。
从概念根基看,套期保值的本质并非追求额外收益,而是通过衍生品头寸对冲现货或未来现金流暴露,降低价格波动对经营或资产组合的冲击。买入套期保值与卖出套期保值的划分,表面看是“买”与“卖”的動作差异,实质上是风险暴露方向与衍生品头寸方向的对应关系。买入套期保值针对的是未来需要买入标的资产、担心价格上涨的风险;卖出套期保值针对的是已持有或未来将卖出标的资产、担心价格下跌的风险。换言之,两类策略的分野并不取决于交易者身份是生产企业还是消费企业,而取决于其现货端或预期现金流的方向:怕涨则买,怕跌则卖。这一判断标准看似简单,却是理解全部套期保值策略的起点。
买入套期保值的典型语境,是需求方或未来采购方锁定成本。例如,制造企业预计三个月后采购原材料,担心届时价格上涨抬高生产成本,便可在期货市场建立多头头寸。若价格果真上涨,期货端盈利可部分或全部弥补现货采购成本的增加;若价格下跌,期货端出现亏损,但现货采购成本下降,整体仍接近锁定价格。其经济功能在于把“未来不确定的采购价格”转化为“当前可预期的成本区间”,从而稳定预算、报价与利润规划。买入套期保值的核心风险在于基差变动:期货价格与现货价格并非完全同步,若基差走弱,套保效果可能打折扣;保证金管理、合约展期与流动性条件也会影响策略的可执行性。因此,买入套期保值并不是“买了期货就万事大吉”,而是一套包含头寸比例、合约选择、展期安排与资金准备的系统工程。
卖出套期保值的典型语境,则是持有库存或未来有销售计划的一方锁定售价。例如,生产商或贸易商持有现货库存,担心价格下跌导致存货减值,便在期货市场建立空头头寸。价格下跌时,期货端盈利可对冲库存贬值;价格上涨时,期货端亏损被现货增值所抵消,整体售价仍被大致锁定。卖出套期保值的经济含义在于把“未来不确定的销售收入”转化为“当前可预期的售价水平”,有助于稳定毛利、保障还款能力与维持经营连续性。其难点同样集中在基差风险、保证金追缴与展期成本上,尤其在市场出现剧烈波动或流动性收缩时,空头套保可能面临追加保证金压力,若资金安排不足,甚至被迫在不利时点平仓,反而削弱套保效果。
进一步分析,两类策略的划分虽然清晰,却不能误解为“非此即彼”的机械归类。现实中的企业风险暴露往往是多维的:既有采购端的价格上涨风险,也有库存端的价格下跌风险;既有固定价格合同带来的敞口,也有浮动价格条款带来的敞口。此时,套期保值策略可能是买入与卖出在不同合约、不同期限上的组合,而非单一方向。更重要的是,套期保值的“方向”应服从于“暴露”的识别:先有风险敞口的计量,后有衍生品方向的确定。若颠倒顺序,先决定买或卖,再寻找理由解释,便容易把套保异化为投机。编辑在审读相关稿件时,尤其需要警惕那种只讲“买入套保适用于采购方、卖出套保适用于销售方”的扁平化表述,因为它省略了敞口识别、基差分析与资金约束等关键前提,容易给读者造成“套保无风险”的错觉。
从会计与信息披露角度看,两类策略的划分也影响套期关系的指定与有效性评价。买入套保与卖出套保在现金流套期、公允价值套期中的处理并不相同,企业需要明确被套期项目、套期工具与套期关系,并持续评估套期有效性。若划分不清,可能导致会计处理与风险管理目标脱节,甚至引发披露瑕疵。因此,“两类基本方向”不仅是交易层面的分类,也是风险管理治理层面的分类:它要求企业在制度上明确谁有权建立头寸、谁负责监控基差、谁承担保证金调度、谁评估套保有效性。缺少这些配套安排,方向划分就只是纸面概念。
还应看到,两类策略在行为金融层面具有不同的心理陷阱。买入套保者容易在价格上涨后过度自信,倾向于放大头寸,把锁定成本变成方向性押注;卖出套保者容易在价格下跌后庆幸对冲成功,却忽视现货端仍在承受经营压力。两者共同的风险是把“套保”误读为“预测”。套期保值的价值不在于判断价格涨跌,而在于降低不确定性对经营计划的干扰。编辑在组织相关内容时,应强调这一认识论边界:买入与卖出的划分是风险管理语言,不是市场预测语言。若把两类策略包装成“看涨就买入套保、看跌就卖出套保”的择时工具,便背离了套期保值的本义。
综合来看,“套期保值策略分为买入套期保值与卖出套期保值两类基本方向”这一判断具有框架价值,但需要被展开为一套包含风险暴露识别、基差管理、资金安排、会计指定与治理约束的分析链条。买入套保服务于未来采购方的成本锁定,卖出套保服务于持有库存或未来销售方的售价锁定;两者共同指向“以确定性替代不确定性”的风险管理目标,而非收益最大化。对读者而言,最有用的理解方式不是背诵两类定义,而是掌握一个反问:我的现货或现金流怕涨还是怕跌?怕涨则考虑买入套保,怕跌则考虑卖出套保,然后再检验基差、流动性与资金能力是否支持这一选择。唯有如此,这一简洁的二分框架才能成为可靠的实践起点,而不是被误用的标签。
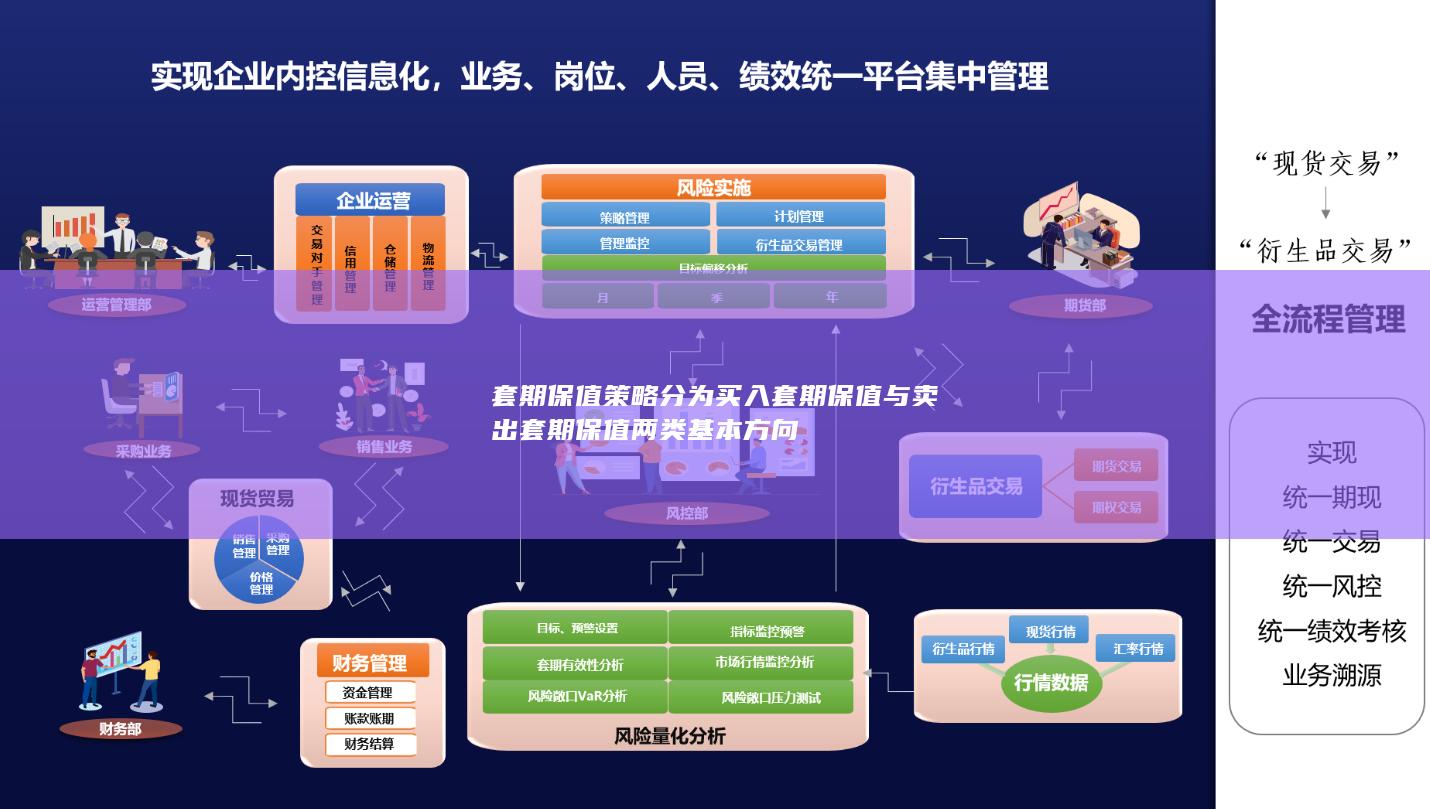
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


