


从企业风险管理的视角来看,套期保值本质上是一种以确定性置换不确定性的制度安排,其核心逻辑不在于从价格波动中获利,而在于将未来某一时点的现金流或成本结构提前固化,使企业在可预期的轨道上运营。用户所给出的命题——“套期保值的效果是为了锁定成本或收益、降低价格波动风险并提升企业经营稳定性,而非追求额外投机利润”——准确概括了套期保值的功能定位与边界。围绕这一命题展开分析,需要从目标函数、机制设计、会计表达、实践偏差以及治理约束等多个层次加以说明,才能完整呈现套期保值“守正”与“越界”之间的分野。
套期保值的目标函数是企业价值的稳定性而非收益的最大化。企业在现货市场面临原材料价格、汇率、利率或产品售价的波动,这些波动会直接冲击毛利率、现金流和资产负债表。套期保值的操作逻辑是:在衍生品市场建立与现货风险敞口方向相反、数量匹配、期限对应的头寸,使得现货端的损益与衍生品端的损益形成对冲。当价格朝不利方向变动时,现货端的损失由衍生品端的盈利弥补;当价格朝有利方向变动时,现货端的额外收益被衍生品端的亏损抵消。这一机制的净效果是压缩损益分布的方差,而非抬高其均值。换言之,套期保值放弃的是价格有利变动时可能获得的超额收益,换取的是价格不利变动时的保护,其价值体现在风险溢价的降低和融资成本的改善上,而不体现在利润表中衍生品端的单边盈利。
“锁定成本或收益”这一表述揭示了套期保值的定价功能。对于生产企业而言,通过卖出期货或签订远期合约,可以在当下确定未来产品的销售价格,从而将未来收益提前锁定,使生产决策、投资决策和预算编制建立在可靠的价格信号之上;对于加工企业而言,通过买入期货或看涨期权,可以锁定原材料采购成本,避免因价格上涨侵蚀加工利润。这种锁定行为的经济意义在于:企业可以将精力集中于其具有比较优势的主营业务,而不必承担其并不擅长的价格预测职能。从分工理论看,套期保值实际上是把价格风险转移给愿意承担该风险并具有相应风险管理能力的市场参与者,企业为此支付的风险溢价(如基差成本、保证金占用、交易费用)应被视为一种保险成本,而非投资成本。
“降低价格波动风险并提升企业经营稳定性”是套期保值的间接效应,也是其最容易被低估的价值。价格波动对企业的影响并非仅体现在当期利润上,更体现在投资决策的扭曲、财务困境概率的上升以及外部融资条件的恶化上。当企业面临较大的价格不确定性时,管理层往往倾向于推迟资本开支、缩减研发投入或提高现金持有水平,这些行为在个体层面是理性的,但在整体层面会造成资源配置效率的损失。套期保值通过降低现金流的波动性,缓解了投资不足问题,降低了陷入财务困境的概率,从而改善了企业的信用评级和债务融资能力。研究表明,风险管理水平较高的企业往往具有更低的债务成本和更稳定的投资节奏,这正是套期保值“稳定性”价值的实证体现。
套期保值与投机之间的界限在实践中并不总是清晰的,这也是用户命题中“而非追求额外投机利润”这一限定语的关键意义所在。区分二者的标准不在于是否使用衍生品,而在于是否与现货风险敞口相匹配。有效的套期保值应当满足以下条件:其一,衍生品头寸的方向、数量、期限与现货敞口存在经济上的对应关系;其二,套期关系的建立具有明确的商业目的,而非基于对价格走势的单边判断;其三,套期比率在合理区间内,不通过放大杠杆获取方向性收益;其四,套期工具的选择以降低基差风险和流动性风险为原则,而非以收益增强为目标。一旦企业越过这些边界,以套期保值为名建立超出敞口规模的头寸,或在没有对应现货风险的领域进行方向性交易,其行为在实质上已转化为投机。此时,衍生品端的亏损不再由现货端的收益弥补,而直接侵蚀企业利润,甚至引发巨额亏损事件。国内外诸多企业因衍生品交易失败而陷入危机的案例,其共同特征恰恰是套期保值边界失守、风险敞口失控。
从会计与信息披露的角度看,套期保值的确认与计量规则同样体现了“非投机”的制度约束。套期会计要求企业证明套期关系的有效性,即衍生品公允价值变动与现货敞口公允价值变动之间存在高度抵消关系,只有有效部分才能采用套期会计处理,无效部分则需计入当期损益。这一制度设计的意图在于:通过会计语言区分风险管理行为与交易行为,防止企业以套期保值为名掩盖投机性头寸。同时,信息披露要求企业说明套期策略、套期工具、被套期项目以及套期有效性的评估方法,这为外部投资者判断企业衍生品交易的性质提供了依据。可以说,套期会计与披露规则构成了套期保值“守正”的外部约束机制。
从公司治理层面看,套期保值能否真正发挥锁定成本收益、降低波动、提升稳定性的功能,取决于企业是否建立了与风险管理目标相匹配的治理架构。这包括:由董事会或风险管理委员会确定套期保值的政策边界和授权额度;由独立于交易部门的风险管理部门进行敞口监控和限额管理;由财务部门负责套期会计处理和信息披露;由内部审计部门对套期行为的合规性进行监督。缺乏这些治理安排,套期保值极易在考核压力或市场诱惑下滑向投机。尤其需要注意的是,若企业对衍生品交易部门采用与现货业务相同的利润考核指标,就会在激励机制上诱导交易员追求单边收益,从而背离套期保值的初衷。因此,套期保值的有效性不仅是一个技术问题,更是一个治理问题。
综合来看,用户命题所揭示的套期保值定位,可以从目标、机制、会计和治理四个维度得到支持:在目标上,套期保值以降低风险敞口为目标函数,不以收益最大化为导向;在机制上,它通过与现货敞口匹配的反向头寸实现风险对冲,其损益应与现货损益相互抵消;在会计上,套期会计的有效性测试和披露要求构成对投机行为的制度过滤;在治理上,授权、限额、监控与考核安排决定了套期保值能否在边界内运行。企业应当清醒认识到,套期保值是一种风险管理工具而非盈利工具,其价值在于为企业经营提供确定性,而非替代主营业务创造利润。只有坚守这一功能定位,套期保值才能真正服务于企业的稳健经营和长期价值。
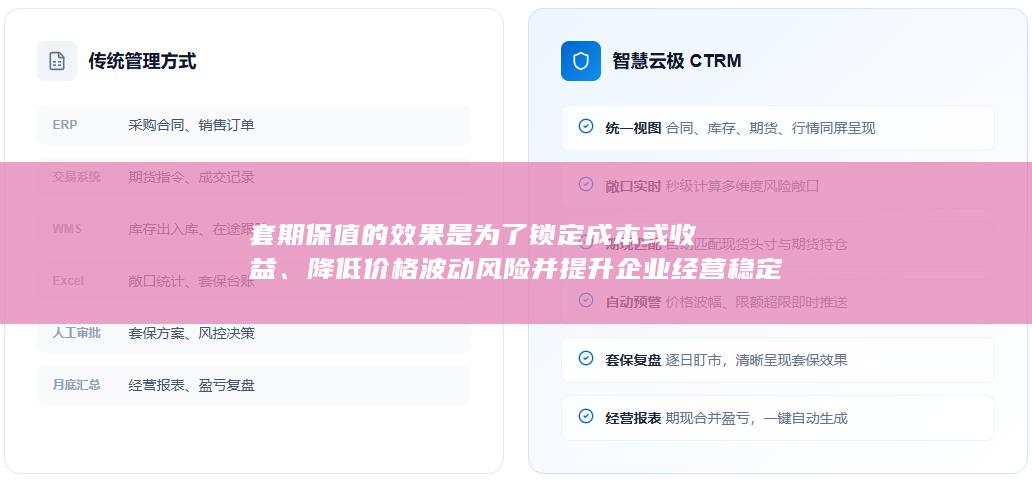
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


