


围绕“贸易公司套期保值方案”这一主题,需要先明确一个基本判断:贸易公司的套期保值不是单纯的外汇或商品衍生品交易安排,而是以贸易合同、库存、现金流和资产负债表为锚点建立的风险对冲机制。其核心目标不是盈利,而是锁定采购成本、销售毛利、汇率折算和资金占用边界,使企业在价格与汇率波动中保持经营结果的稳定性。若脱离贸易业务本身谈套保,容易滑向投机,反而放大风险。因此,一份可执行的方案应当从风险识别、敞口计量、工具选择、比例控制、会计处理、授权与考核等环节形成闭环。
首先看风险识别。贸易公司通常同时暴露于商品价格风险、汇率风险和利率风险,其中商品与汇率风险最为直接。采购端可能签订固定价合同,销售端却采用浮动价或滞后定价,形成方向性敞口;库存持有期间价格下跌会侵蚀毛利;跨境采购与销售存在收付款币种错配和时间错配,形成外汇敞口;信用证、押汇和流贷则带来利率与资金成本波动。方案的第一步应建立“敞口清单”,按业务线、合同、币种、商品品类和期限逐笔登记,明确哪些敞口必须对冲、哪些可以自然对冲、哪些属于可承受的残留风险。自然对冲应优先使用,例如同币种应收应付轧差、同商品购销背对背匹配,剩余净敞口才进入衍生品对冲。
其次是敞口计量与套保比例。贸易公司不宜追求百分之百对冲,因为合同履约、数量调整和客户违约会带来基础风险。较为稳健的做法是分层管理:对已锁定价格和数量的确定敞口,套保比例可设在80%至100%;对高概率但尚未最终确认的预期敞口,比例控制在50%至70%;对投机性或不明确的敞口不纳入套保。计量周期应与业务节奏一致,月度或周度更新敞口表,并按“先有敞口、后有衍生品”的顺序操作,严禁先建衍生品头寸再寻找业务对应。套保比例、期限上限和单笔限额应写入制度,由风控部门独立复核。
第三是工具选择。商品端可采用期货、场外互换或基差合约,期货流动性好但存在基差风险和保证金压力,场外工具匹配度高但需评估交易对手信用风险;外汇端可采用远期结售汇、外汇掉期和期权组合,远期适合锁定确定金额,期权适合保留部分有利波动但成本较高;利率端可通过利率互换或远期利率协议锁定融资成本。工具选择应遵循“简单、透明、可估值”原则,避免复杂结构性产品。对于中小贸易公司,优先使用银行远期和交易所标准合约,减少嵌套式衍生品,确保估值和会计处理可追溯。
第四是授权、执行与止损纪律。方案应设置三层治理:董事会或风险管理委员会确定套保政策、年度限额和禁止事项;管理层审批具体套保方案和额度;交易与风控、财务、业务岗位分离,交易员不得同时负责敞口确认和估值复核。止损纪律不是对套保方向的投机性止损,而是对“超限、错配、凭证缺失和对手方风险”的硬约束。若衍生品头寸与业务敞口出现方向或期限偏离,应在规定时限内纠正;若保证金占用超过流动性预警线,应启动减仓或补充授信预案。考核上应评价套保有效性而非衍生品单边盈亏,避免将套保收益作为交易员业绩指标。
第五是会计处理与信息披露。套期保值方案必须与会计准则衔接,明确是否符合套期会计条件,区分公允价值套期、现金流量套期和境外经营净投资套期。贸易公司常见的是对确定承诺和预期交易的现金流量套期,应准备套期关系指定文件、有效性评估方法和被套项目描述。有效性测试可采用美元偏移法或回归分析,但应保持方法一致。财务部门需建立衍生品估值台账,记录公允价值变动、保证金往来和已实现损益,确保账实相符。若未采用套期会计,衍生品公允价值波动可能加剧利润表波动,因此方案中应评估会计错配影响,并在预算和考核中作相应说明。
第六是流动性风险管理。套期保值往往伴随保证金和授信占用,贸易公司利润率薄,流动性冲击可能比价格风险更致命。方案应测算极端行情下的保证金追加规模,设置保证金储备或银行授信备用额度,明确追保时限和资金来源。对场外交易,应分散交易对手并设置信用限额;对期货交易,应评估涨跌停和强平风险。现金流预测应将套保保证金、权利金和结算损益纳入月度资金计划,避免“套保方向正确但资金链断裂”的情形。
第七是内控与审计。制度应覆盖开户、授信、交易、确认、结算、估值和档案管理全流程,所有交易须有业务合同、敞口审批单和交易指令支持。风控部门应每日监控头寸与敞口匹配度,每月出具套保有效性报告,每季度开展压力测试,每年由内审或外部审计检查制度执行情况。对越权交易、虚假套保和未授权产品应设定明确责任。档案保存期限应符合监管和会计要求,确保交易可复盘、可追责。
最后是实施路径。建议贸易公司分三阶段推进:第一阶段用一至两个月完成敞口梳理、制度起草和系统台账搭建,先对金额大、期限长的合同开展简单远期或期货套保;第二阶段运行三至六个月,检验套保比例、保证金压力和会计处理,修正限额与流程;第三阶段将套保纳入全面风险管理,定期复盘基差、展期成本和对手方风险,形成年度政策更新机制。贸易公司套期保值方案的关键不在工具复杂程度,而在于业务敞口真实、比例适度、授权清晰、资金可承受、会计可解释。只有把套保嵌入贸易流程而非独立于贸易流程,才能真正实现锁定毛利、稳定现金流和保护资产负债表的目标。
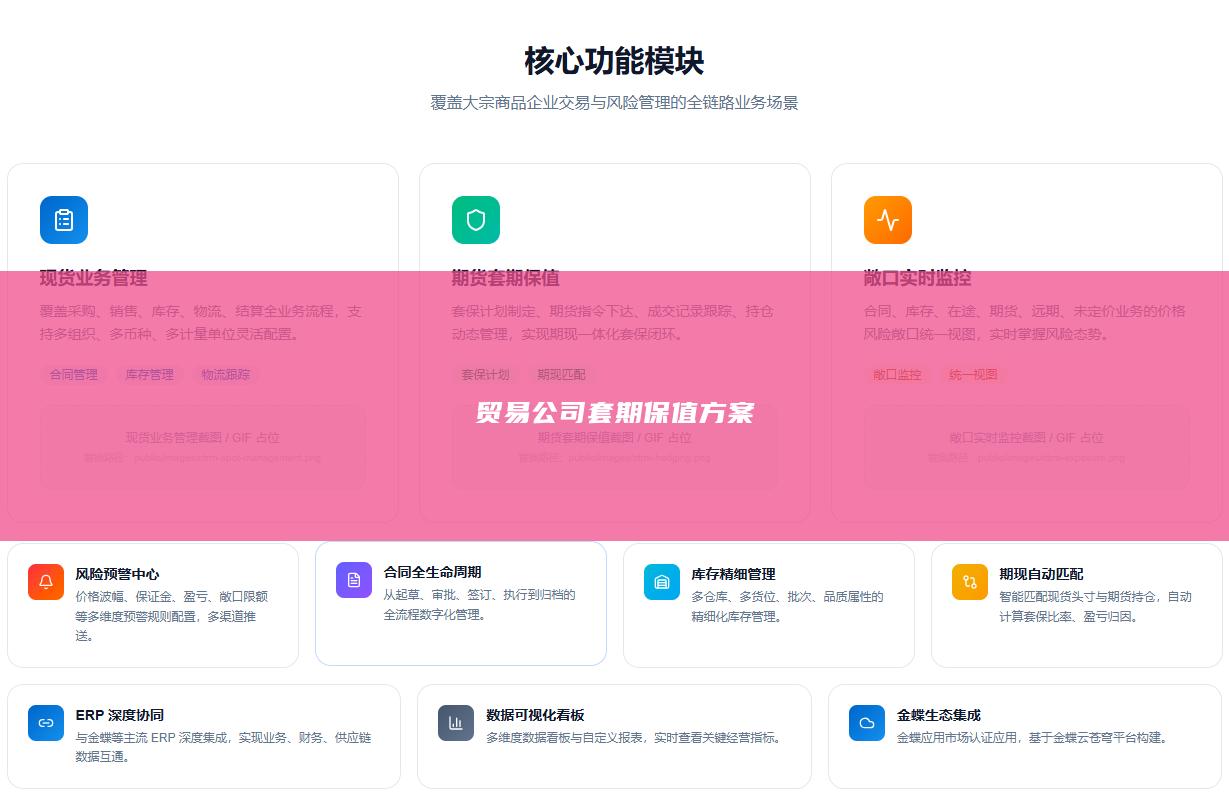
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


