


从编辑视角看,题干这句话实际上是在为企业套期保值建立一份“缺陷清单”,而且这份清单不是泛泛而谈的风险提示,而是沿着资金、策略、定价、会计、内控与能力六个关键环节展开的链条式判断。它的价值在于把套期保值从“天然避险工具”的直觉中拉回来,提醒管理者:套期保值本身也是一项有成本、有约束、有执行偏差可能的经营管理活动。以下从逻辑结构、逐项内涵、相互关系和治理含义四个层面作详细分析。
第一,整体逻辑上,这句话采用的是“目的—手段—偏差—后果”的递进结构。套期保值的初始目的是降低价格波动对企业现金流和利润的冲击,但实现这一目的需要占用资金、建立策略、承受基差变化、完成会计确认与披露,并依赖内控和专业判断。一旦其中任一环节超出企业承受能力或执行能力,保值行为就可能从“风险管理”转化为“风险来源”。因此,这句话的核心不是否定套期保值,而是强调套期保值的有效性是有条件的,条件不满足时,缺陷会以资金压力、投机风险、保值效果削弱和损失扩大等形式显现。
第二,“过度对冲可能放大资金占用与流动性压力”,说的是规模与资金约束问题。套期保值通常需要通过保证金、授信、质押或现金备付来维持头寸,过度对冲意味着对冲规模超过实际敞口,或对冲期限、品种与企业真实经营需求不匹配。其后果至少有三层:一是保证金占用增加,尤其在价格不利变动时可能触发追加保证金;二是授信额度被占用,影响企业正常采购、生产和投资安排;三是极端行情下可能出现“现货尚未实现收益、期货端已需补足资金”的期限错配。对企业而言,过度对冲看似“多一层保险”,实际上可能把保值部门变成资金消耗中心,削弱整体流动性安全边际。
第三,“策略偏差易演变为投机风险”,说的是目标与纪律问题。套期保值的策略偏差通常不是一开始就表现为投机,而是从若干看似合理的调整开始:比如因判断行情将延续而放大头寸,因不愿承受平仓损失而推迟止损,因追求“降低采购成本”而保留方向性敞口,或因考核压力而把保值头寸当作利润中心经营。这些行为一旦脱离“对冲既有或预期敞口”的原则,就会使头寸具有方向性、杠杆性和主动承担价格波动的特征,本质上已接近投机。更值得警惕的是,策略偏差往往伴随授权边界模糊和审批流程形式化,导致偏差在初期不易被识别,等到损失显现时已难以纠偏。
第四,“基差波动与会计处理复杂性削弱保值效果”,说的是定价基础与信息确认问题。套期保值理论上可以对冲价格风险,但现货价格与期货价格之间的基差并不稳定,基差走阔或收敛可能使套期保值出现“对冲不完全”,甚至出现现货端盈利、期货端亏损或相反情形。与此同时,套期会计的适用条件、有效性测试、公允价值计量、现金流量套期与公允价值套期的分类、披露要求等,都会增加财务处理的复杂性。会计处理复杂并不只是“账务麻烦”,它会影响损益确认时点、影响报表使用者对企业风险敞口的理解,也可能因不满足套期会计条件而使波动直接进入当期损益,从而在财务结果上削弱保值效果。换言之,基差决定经济效果,会计决定信息效果,两者都可能使“保值”在报表和现金流上看起来并不理想。
第五,“内控与专业能力不足则可能导致决策失效与损失扩大”,说的是组织能力与治理基础问题。套期保值不是单一交易动作,而是包含风险识别、敞口计量、策略制定、授权审批、交易执行、风险监控、绩效评估和信息披露的完整流程。内控不足可能表现为岗位职责不清、前中后台未分离、授权层级混乱、止损纪律缺失、风险限额形同虚设;专业能力不足则可能表现为对敞口测算不准、对工具结构理解不深、对极端行情估计不足、对基差和流动性风险缺乏预案。两者叠加,容易使决策在错误信息或错误激励下作出,且损失在发现前持续累积。此时缺陷已不只是“保值效果打折”,而是风险治理失效。
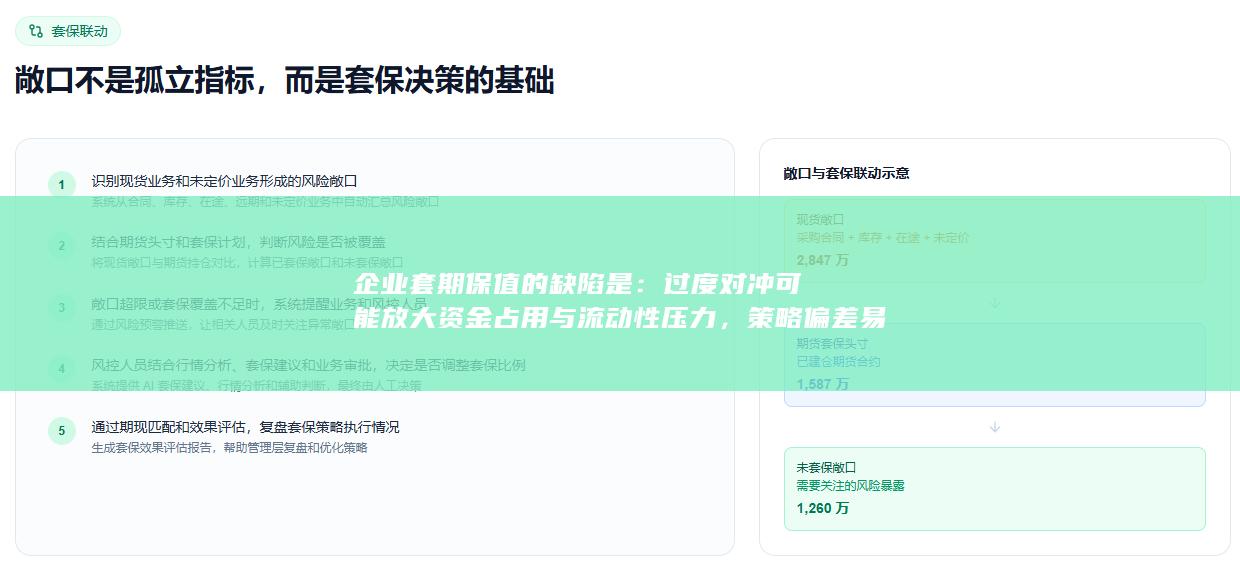
第六,从相互关系看,这几项缺陷并非并列孤立,而是相互强化。过度对冲会放大资金占用,资金压力又可能迫使企业在不利时点平仓,形成策略偏差;策略偏差带来的方向性敞口,会进一步增加基差风险和会计波动;会计波动又可能引发管理层对保值部门的质疑,进而导致考核短期化;考核短期化与内控不足结合,又会削弱专业判断的独立性。于是,一个环节的缺陷可能沿链条传导,最终表现为决策失效和损失扩大。因此,分析企业套期保值缺陷时,不能只盯住交易端,而应把资金、策略、会计、内控和能力作为一套系统来审视。
第七,从治理含义看,这句话实际上提出了五项改进方向:一是以真实敞口为锚确定对冲规模,避免过度对冲;二是以套期保值为原则建立策略纪律,明确禁止投机性头寸和越权调整;三是建立基差监控与套期有效性评估机制,并提前评估会计处理路径;四是完善内控流程,做到授权清晰、前中后台分离、限额管理和止损执行;五是提升专业能力,包括敞口计量、工具估值、压力测试和披露沟通。只有把这些条件落实,套期保值才可能真正服务于企业经营目标,而不是成为新的风险源。
综上,这段内容以简洁的判断句揭示了企业套期保值的典型缺陷:资金约束、策略漂移、基差与会计削弱、内控与能力不足。其分析价值在于提醒企业,套期保值的有效性取决于规模适度、策略纪律、定价管理、会计适配和组织能力五项条件;缺其一,保值就可能从“稳定器”变为“放大器”。对企业管理者而言,重要的不是回避套期保值,而是承认其缺陷、设置边界、建立制衡,并在制度与能力上为保值行为提供可持续支撑。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


