


近年来,上市公司参与套期保值却演变为投机巨亏的案例频频发生,从早期的国储铜事件、中航油石油期权巨亏,到近年来的多家A股上市公司因期货、外汇衍生品交易导致业绩“变脸”,这一现象已从个案演变为值得系统反思的制度性问题。套期保值的本质是以锁定成本或利润为目的的风险对冲行为,而投机则是以博取价差收益为目的的主动敞口暴露。二者在动机、头寸规模、期限匹配和止损纪律上存在根本差异。然而在实际操作中,这条边界往往被逐步侵蚀,最终使企业从“避险者”异化为“赌徒”。本文将从典型案例出发,复盘套保滑向投机的演化路径,剖析其背后的治理缺陷与内控失效,并提出针对性的警示建议。
首先需要厘清套期保值与投机在理论上的分野。套期保值的核心逻辑在于:企业在现货市场存在风险敞口(如原材料价格上涨、汇率波动、存货跌价),通过在衍生品市场建立方向相反、数量相当、期限匹配的头寸,使两个市场的盈亏相互抵消,从而将不确定性转化为确定性。其评判标准通常包括:是否对应真实的现货敞口、头寸方向是否与现货风险相反、数量是否在敞口范围内、是否以锁定利润而非放大收益为目的。投机的本质则是主动承担额外风险以获取价差收益,其特征是敞口超出实际需求、方向性押注、杠杆放大、缺乏对应的现货对冲基础。理论上清晰的边界,在实践中最容易在三个环节被突破:一是敞口认定被主观放大,二是头寸规模逐步超出套保需要,三是亏损后以“等待回摆”为由拒绝止损,使对冲头寸被动转为方向性持仓。
以典型失败案例的共性路径来看,套保滑向投机通常经历四个阶段。第一阶段是“合理起步”:企业确实存在真实敞口,建立对冲头寸的初衷正当。第二阶段是“敞口泛化”:管理层或交易团队开始将“预期采购”“计划订单”甚至“未来可能存在的业务”纳入套保敞口,使可对冲规模被人为放大。第三阶段是“盈亏性质异化”:当衍生品头寸出现浮盈时,企业倾向于将其视为利润来源而非对冲成本,进而追加头寸;当出现浮亏时,则以“现货会同步波动”为由拒绝平仓,实则现货与期货的基差、期限已发生偏离,对冲有效性丧失。第四阶段是“孤注一掷”:亏损累积到影响报表的程度,交易团队为挽回损失而加倍下注,最终形成远超企业风险承受能力的敞口。这一演化过程并非一日之功,而是在多个报告期内逐步发生,恰恰说明内部监督与信息披露机制未能及时拦截。
从公司治理层面看,失败案例普遍存在三个结构性缺陷。其一是决策权配置失当。部分上市公司的衍生品交易授权由董事长或总经理个人掌握,董事会仅在年度框架上做原则性授权,缺乏对单笔规模、累计敞口、止损线的刚性约束;有的企业甚至由财务部门负责人直接指挥交易,绕过风险管理委员会。其二是套保效果的评价机制扭曲。当企业以“衍生品部门盈利多少”作为考核指标时,套保的初衷已被替换为创收,交易团队自然倾向于放大敞口、追逐方向性收益。其三是专业能力与业务复杂度不匹配。衍生品定价、基差风险、展期成本、保证金管理需要专业团队,而部分公司仅有数名缺乏衍生品实战经验的财务人员操作,对极端行情下的流动性风险估计不足。治理缺陷叠加专业短板,使“套保”在制度上缺乏刚性边界,在执行上缺乏纠偏能力。
内部控制失效则体现在业务流程的多个关键节点。首先是敞口测算环节:科学的套保应以经审计或经业务部门确认的现货敞口为基础,按品种、期限、方向逐项匹配,但失败案例中常见敞口测算口径随意、以“预计”替代“确定”、将不同方向的敞口简单轧差后放大对冲规模。其次是授权与执行分离环节:交易、风控、结算应由不同岗位承担,但部分公司存在一人兼任交易与结算、风控形同虚设的情况,使超限交易难以及时发现。再次是止损与报告环节:内控制度虽写明止损线,但触发后需层层上报、迟迟不决,或通过展期、调仓掩盖亏损,导致报告给管理层的信息滞后失真。最后是信息披露环节:衍生品交易的公允价值变动、保证金占用、潜在最大损失往往披露笼统,投资者难以判断企业真实风险暴露,外部约束因此弱化。
值得注意的是,套保巨亏的后果具有显著的放大效应。衍生品交易以保证金方式运作,亏损会直接消耗企业现金流,一旦行情不利且保证金不足,企业可能被迫在不利价位平仓,形成“亏损—追保—平仓—亏损扩大”的负反馈。对于制造业企业而言,主营业务利润本就有限,一笔数亿元的衍生品亏损足以吞掉数年经营积累,进而引发债务违约、股价暴跌、融资受限等连锁反应。更严重的是,套保失败会削弱企业后续风险管理能力:管理层因惧怕亏损而彻底放弃对冲,使企业在原材料或汇率波动中完全裸露,从一个极端走向另一个极端。因此,问题的关键不是要不要套保,而是如何让套保回归对冲本源、守住边界。
基于上述复盘,至少可提炼五点警示。第一,制度先行,明确套保与投机的硬边界:以真实、可验证的现货敞口为唯一对冲基础,规定套保比例上限、禁止单边敞口、禁止将衍生品收益纳入利润考核。第二,治理制衡,将衍生品交易纳入董事会风险委员会直接监督:单笔及累计敞口设限额,超限须专项审议,交易授权与执行、风控、结算严格分离。第三,止损刚性化:止损线一经触发即自动执行,不得以“现货对冲”为由延迟,同时建立逐日盯市与压力测试机制,模拟极端行情下的保证金需求。第四,能力建设与外部支持并重:培养或引进具备衍生品定价与风险管理经验的专业人员,必要时借助独立第三方进行套保有效性评估。第五,信息披露实质化:按品种披露名义金额、公允价值变动、保证金占用及最大潜在损失,使投资者与监管机构能够识别真实风险。套期保值是一把专业工具,用得好可以平滑利润波动,用不好则会反噬主业。上市公司唯有在治理、内控、考核与披露四个维度同时设防,才能避免“套保”之名下的投机之实,真正让衍生品服务于企业的稳健经营。
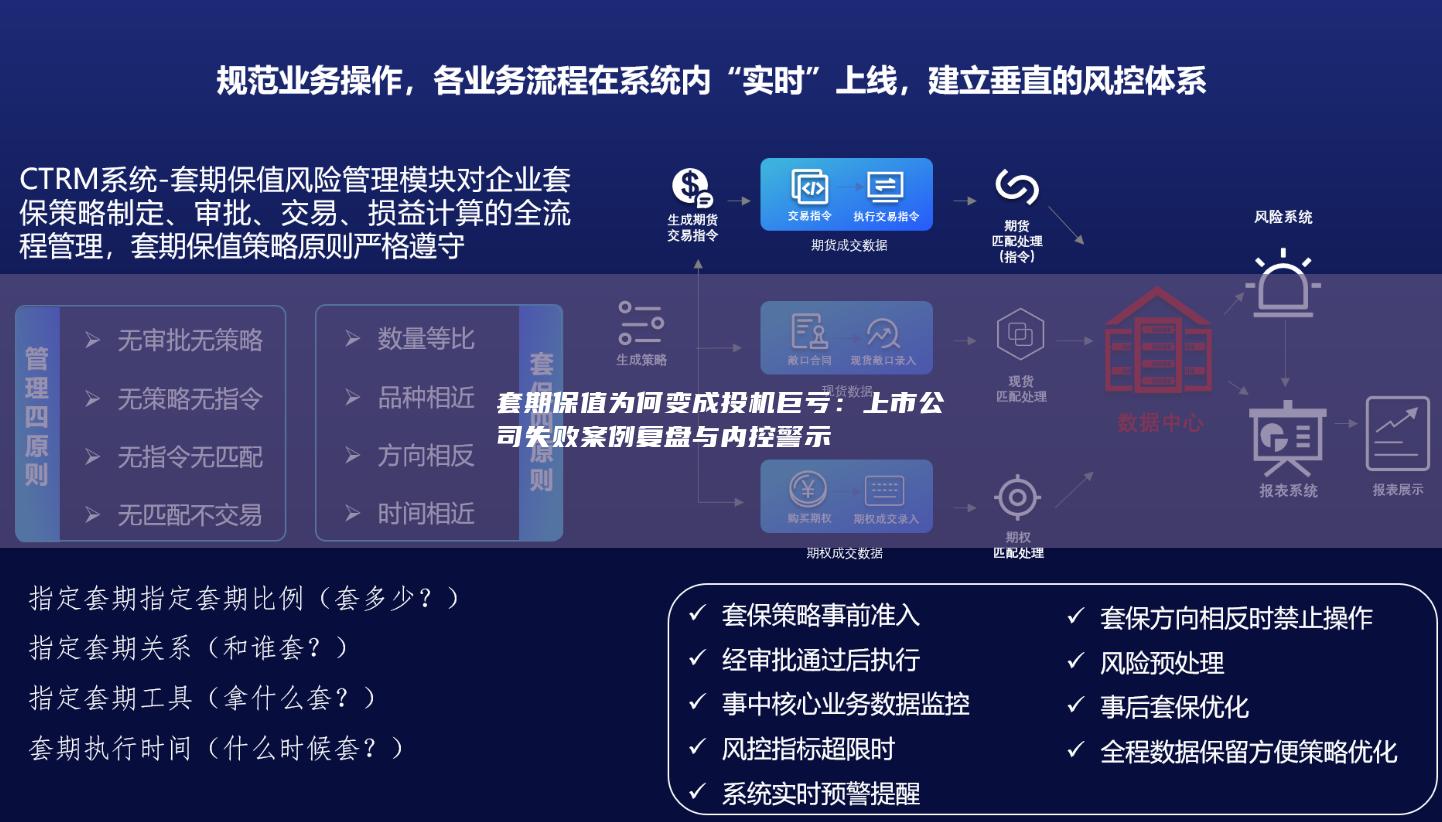
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


