


套期保值在期货市场的语境中常被简化为“锁定价格”“规避风险”的操作技巧,但从概念到实操的完整链条来看,它的本质归属远不止于一种交易策略。本文试图从概念界定、操作逻辑、会计表达与制度功能四个层面,逐步揭示套期保值究竟属于什么范畴的问题。
首先需要回到概念本身。套期保值的经典定义是:在现货市场与期货市场之间建立方向相反、数量相当的交易头寸,以期用一个市场的盈利弥补另一个市场的亏损。这个定义看似清晰,却暗含一个容易被忽略的前提——套期保值者必须同时拥有现货敞口与期货头寸,二者构成一个配对结构。换言之,套期保值在概念上不是独立的交易行为,而是对既有风险暴露的一种对冲安排。它的归属首先应被理解为风险管理活动,而非投机交易。投机者以价格判断为出发点主动承担风险,套期保值者则以已有风险为前提被动寻求风险转移,二者的起点截然不同。
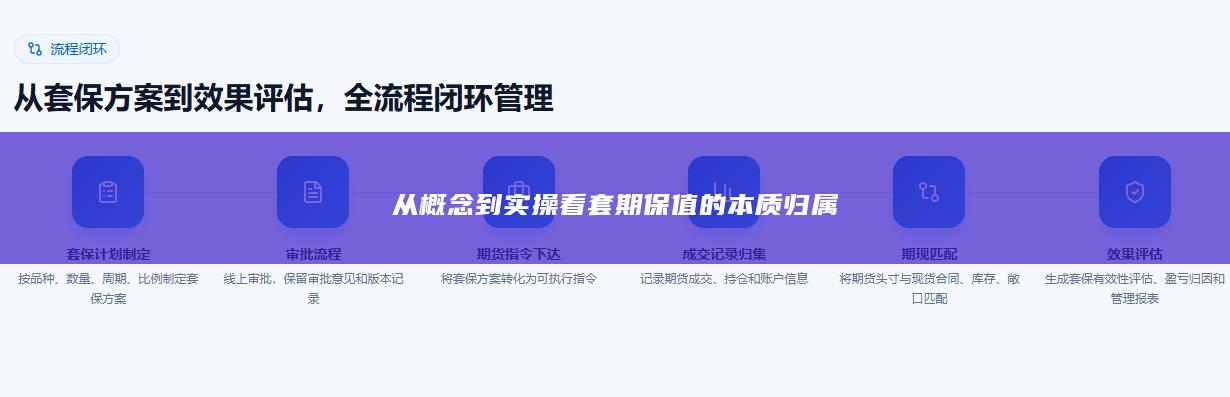
概念层面的清晰并不等于实操层面的简单。进入实操环节后,套期保值的本质归属问题会变得复杂起来。第一个实操难题是基差风险。期货价格与现货价格之间的差额即基差,基差会随运输成本、仓储条件、地区供需等因素波动,导致套期保值无法实现完全的价格锁定。这意味着套期保值在实操中并非“消除风险”,而是“转换风险”——将绝对价格风险转换为基差风险。这一转换恰恰说明,套期保值的本质不是风险的消灭,而是风险形态的管理与再配置。第二个实操难题是头寸比例的确定。理论上“数量相当”要求期货头寸与现货敞口一一对应,但现实中企业可能面临多品种、多期限的复杂敞口,完全匹配既不可能也无必要,套期保值比率因此成为一个需要估计和动态调整的参数。第三个难题是展期与流动性管理。期货合约有到期日,长期套期保值需要通过展期来维持头寸,展期成本与展期时点的选择直接影响对冲效果。这些实操特征共同指向一个判断:套期保值是一种持续性的风险管理过程,而非一次性的交易动作。
从会计表达的角度看,套期保值的本质归属问题会进一步显现。会计准则对套期会计设置了严格的适用条件,要求企业证明套期关系的有效性、指定被套期项目与套期工具、并持续评估对冲效果。套期会计的初衷是让财务报表反映风险管理活动的经济实质,避免因期货头寸的公允价值波动而扭曲企业真实经营业绩。这一制度安排本身就说明,套期保值在制度层面被定位为一种需要被识别、被记录、被验证的风险管理安排,而不是普通的金融交易。当套期关系不再有效时,企业必须终止套期会计处理,这一规则从反面印证了套期保值的本质在于对冲关系的维持,而非头寸本身的盈亏。
进一步看,套期保值在制度功能层面还承担着价格发现与风险分配的市场角色。期货市场的价格发现功能依赖大量参与者的交易行为,而套期保值者为市场提供了稳定的产业供需信息,其交易动机基于真实的风险敞口而非价格预测,因而有助于期货价格向现货基本面收敛。同时,套期保值将风险从风险厌恶型的产业客户转移给愿意承担风险、追求风险溢价的投机者,实现风险在市场参与者之间的再分配。这一功能定位表明,套期保值不仅是企业的个体行为,也是期货市场制度设计中不可或缺的组成部分。它的本质归属因此可以进一步表述为:一种嵌入市场制度、服务于实体经济风险管理的机制性安排。
综合以上层面,可以对套期保值的本质归属作出一个较为完整的判断。从概念看,它是对既有风险敞口的对冲安排;从实操看,它是基差风险的管理过程与动态调整的风险再配置;从会计看,它是需要被识别和验证的风险管理关系;从制度看,它是期货市场风险分配与价格发现功能的基础性机制。这四个层面共同指向一个结论:套期保值的本质不属于投机交易,也不属于单纯的财务技巧,而属于风险管理范畴,并且是一种具有制度嵌入性的、持续性的风险管理活动。理解这一点,对于企业正确使用套期保值工具、避免将其异化为投机行为,具有根本性的指导意义。实践中不少企业套期保值失败,根源往往不在于技术层面的基差判断失误,而在于对套期保值本质归属的认识偏差——把对冲做成了方向性交易,把风险管理做成了利润追逐。回归本质,套期保值的价值在于确定性而非收益性,在于风险形态的转换而非风险的消除,这一认识应当贯穿从概念设计到实操执行的整个过程。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


