


期货套期保值的核心价值在于将价格波动的不确定性转化为可管理的基差风险,从而帮助企业锁定成本或利润。从理论认知到实际落地之间,往往存在巨大的操作鸿沟。本文以“实例图全解析”为线索,从套期保值的底层逻辑出发,逐步拆解买入套保与卖出套保的完整操作流程,并结合典型行业场景,给出一份可复用的操作指南。全文不涉及任何具体投资建议,仅作方法论层面的系统梳理。
一、套期保值的理论基石:基差与风险对冲逻辑。套期保值的经典定义是:在现货市场与期货市场同时进行数量相等、方向相反的交易,以其中一个市场的盈利弥补另一个市场的亏损。其理论前提是现货价格与期货价格受相似因素驱动,走势趋同。但真正决定套保效果的不是绝对价格,而是基差——即现货价格减去期货价格。基差的变化决定了套保是“完美对冲”“超额对冲”还是“不足对冲”。因此,理解套期保值,首先要理解基差而非价格。企业参与套保的目标不是盈利最大化,而是将未来现金流的不确定性压缩到可接受区间。
二、买入套期保值:锁定采购成本的完整操作。买入套保适用于未来需要采购原材料、但担心价格上涨的企业,如饲料厂、油脂厂、铜加工企业等。操作步骤分为五步:第一步,确定未来采购的时间、数量与品质标准;第二步,选择对应的期货合约月份,通常选择与采购时间相近但略靠后的主力合约;第三步,在期货市场建立多头头寸,数量与现货采购量匹配;第四步,持有头寸至采购完成,期间根据基差变化决定是否调整;第五步,在现货市场采购的同时,将期货头寸平仓。若价格上涨,期货盈利弥补现货采购成本的增加;若价格下跌,现货采购成本降低,但期货亏损,最终采购成本仍被锁定在建立套保时的水平附近。实例图中,横轴为时间,纵轴为价格,现货采购成本线与期货盈亏线呈镜像关系,合并后的综合成本线近似水平。
三、卖出套期保值:锁定销售利润的完整操作。卖出套保适用于持有库存或未来将产出商品、担心价格下跌的企业,如钢厂、糖厂、豆农、原油生产商等。操作逻辑与买入套保对称:第一步,确认未来销售的时间、数量与品质;第二步,选择匹配的期货合约;第三步,在期货市场建立空头头寸;第四步,持有至销售完成;第五步,现货销售的同时平仓期货头寸。若价格下跌,期货盈利弥补现货售价的降低;若价格上涨,现货售价提高,但期货亏损,最终销售价格仍被锁定。实例图中,现货销售收入线与期货盈亏线同样呈镜像,合并后的综合售价线趋于水平。关键点在于:卖出套保锁定的不是最高售价,而是可接受的稳定售价。
四、实例图全解析:从建仓到平仓的动态过程。以某油脂企业为例,假设3个月后需采购1000吨豆油,当前现货价格8000元/吨,期货主力合约价格8100元/吨,基差为-100元/吨。企业担心价格上涨,决定买入套保。建仓时,买入100手豆油期货(每手10吨),价格8100元/吨。情景一:3个月后现货涨至8500元/吨,期货涨至8650元/吨。现货采购多付500元/吨,期货盈利550元/吨,综合采购成本为8000-550+500=7950元/吨,甚至低于初始现货价,原因是基差走强。情景二:现货跌至7500元/吨,期货跌至7550元/吨。现货少付500元/吨,期货亏损550元/吨,综合采购成本为8000+550-500=8050元/吨,略高于初始现货价,原因是基差走弱。实例图清晰展示:套保效果并非完美,基差变动是唯一变量。若基差不变,综合成本恰好等于建仓时的现货价加基差变化。
五、基差风险的管理:套保成败的关键。许多企业套保失败,并非因为方向判断错误,而是因为忽视了基差风险。基差风险来源于:交割品质差异、交割地点差异、合约月份不匹配、市场流动性不足、政策与季节性因素等。管理基差风险的方法包括:选择与现货品质最接近的期货合约、优先使用与现货销售/采购时间匹配的合约月份、在基差有利时提前建仓或分批建仓、利用期权或场外衍生品进行二次对冲。实例图中,若将基差走势单独绘制,会发现基差的季节性规律往往比价格本身更具可预测性。因此,成熟的套保团队会将基差分析作为核心工作,而非仅仅盯住绝对价格。
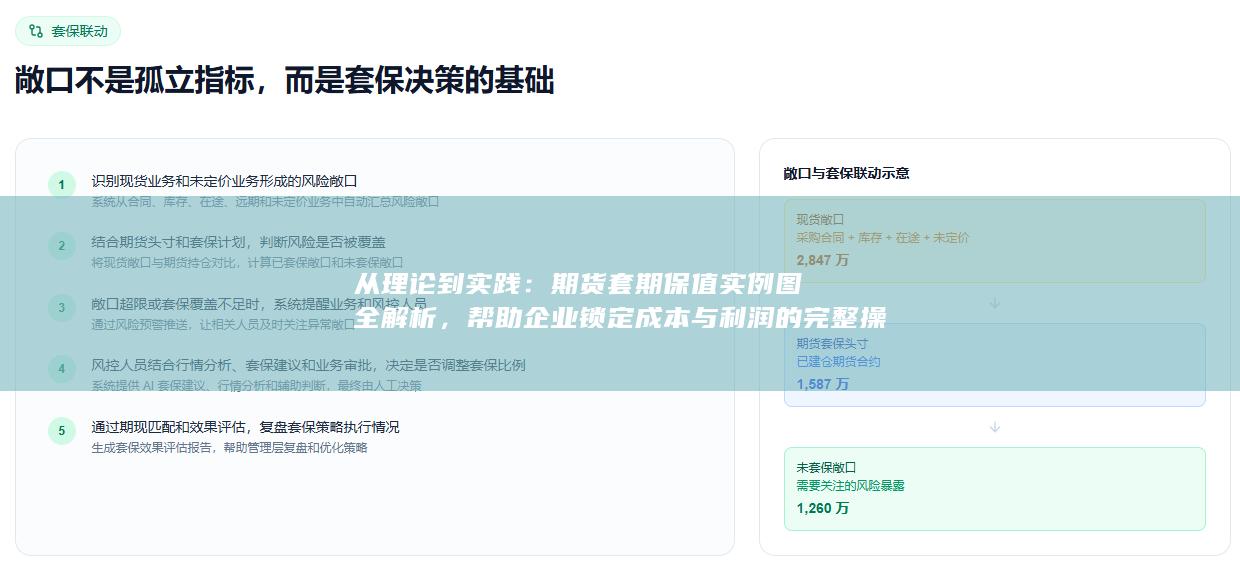
六、套期保值的会计处理与绩效评估。从实践角度看,套保能否落地还取决于会计处理。根据企业会计准则,符合条件的套期关系可以采用套期会计,将期货盈亏与现货损益计入同一期间,从而避免利润表的大幅波动。绩效评估不应以期货头寸是否盈利为标准,而应以综合成本或综合售价是否落在预算区间内为标准。实例图中,最终的综合成本线或综合售价线才是考核对象。企业还需关注保证金管理、流动性风险、内部控制与授权机制,避免套保演变为投机。
七、操作指南总结:从理论到实践的七条原则。第一,明确套保目标:锁定成本或利润,而非追求额外收益。第二,量化风险敞口:精确计算现货数量、时间与品质。第三,匹配合约:选择流动性好、基差稳定的合约。第四,分批建仓:避免一次性建仓带来的时点风险。第五,动态监控基差:基差走强或走弱时评估是否调整头寸。第六,严格止损与保证金管理:防止期货端亏损导致资金链断裂。第七,定期复盘:将实际综合成本与预算对比,持续优化套保比例与时机。实例图的价值在于将上述原则可视化,使决策者一眼看清现货与期货的合并效果。
八、结语:套期保值不是预测价格,而是管理不确定性。从理论到实践,企业需要跨越认知、制度、人才与工具四道门槛。实例图全解析的意义,不在于提供标准答案,而在于展示一套可复制的分析框架。当企业能够熟练绘制并解读自己的套保实例图时,锁定成本与利润便不再是一句口号,而成为可执行、可验证、可优化的日常操作。最终,套期保值的成功标志不是期货账户盈利,而是企业主营业务在价格波动中保持了稳定的利润率与现金流。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


