


在当前全球大宗商品价格波动加剧、地缘政治风险频发、汇率与利率环境复杂多变的背景下,贸易公司作为连接上下游产业链的关键环节,其经营利润高度暴露于商品价格波动之中。贸易公司通常采用“低买高卖”或“代理购销”模式,赚取价差或佣金,但库存持有期、在途货物、已签订但尚未定价的购销合同等均会形成价格风险敞口。若缺乏有效的套期保值机制,一次剧烈的价格反向波动便可能吞噬全年利润,甚至引发流动性危机。因此,构建一套科学、系统、可执行的套期保值方案,是贸易公司实现稳健经营、提升抗风险能力的核心议题。以下从风险识别、策略设计、工具选择、执行流程、会计处理、风控体系及动态评估等维度,对贸易公司套期保值方案进行详细分析说明。
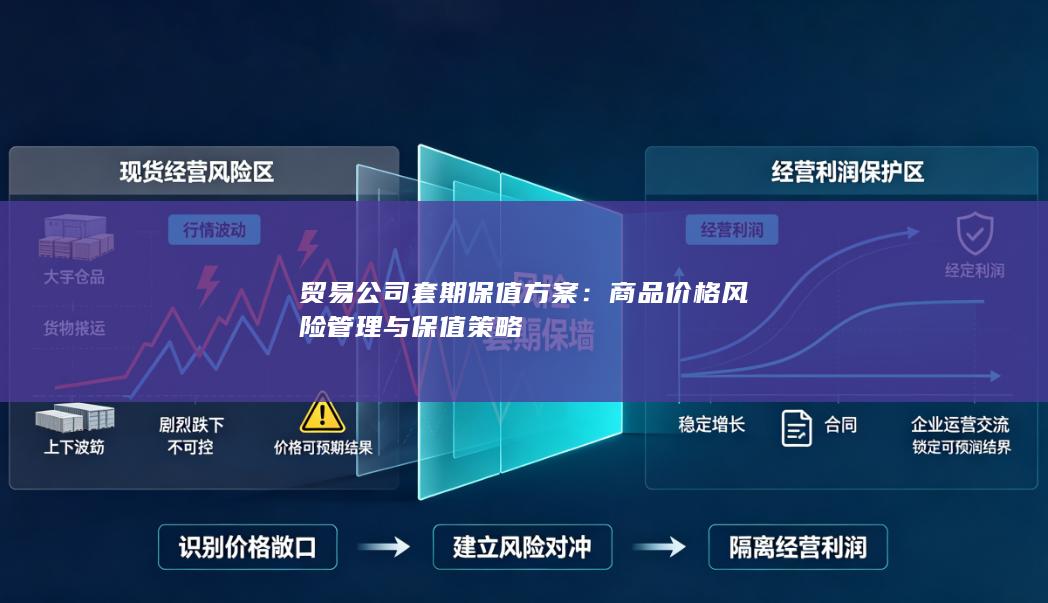
贸易公司必须全面识别和度量商品价格风险敞口。贸易公司的价格风险主要来源于三类场景:一是持有现货库存,即已采购但尚未销售的商品,价格下跌将导致存货跌价损失;二是已签订固定价格采购合同但尚未转售,即“多头”敞口;三是已签订固定价格销售合同但尚未采购,即“空头”敞口。还有基差风险,即现货价格与期货价格之间价差变动带来的风险,以及跨期、跨市、跨品种的价差风险。贸易公司应建立敞口台账,按品种、月份、方向、数量逐笔登记,每日更新净敞口,并设定敞口限额。只有准确识别敞口,才能确定套期保值的方向和数量,避免过度保值或保值不足。实践中,部分贸易公司因敞口统计滞后或口径不统一,导致套保头寸与现货敞口错配,反而放大了风险,因此敞口管理的精细化是方案落地的首要前提。
套期保值策略设计应遵循“方向相反、数量相当、时间匹配、品种相近”的基本原则,并根据贸易公司的经营模式选择差异化策略。对于以库存周转为主的贸易商,可采用卖出套期保值,即在持有现货库存的同时,在期货市场建立空头头寸,锁定销售价格;当现货售出时,同步平仓期货头寸,以期货盈利对冲现货跌价损失。对于已签订固定价格采购合同的贸易商,同样适用卖出保值。对于已签订固定价格销售合同但尚未采购的贸易商,则应采用买入套期保值,在期货市场建立多头头寸,锁定采购成本。对于基差贸易模式,贸易公司可运用基差套利策略,通过“现货+期货”组合锁定基差收益,而非单纯赌单边价格。贸易公司还可采用交叉套期保值,当某品种缺乏对应期货合约时,选择价格相关性高的替代品种进行保值,但需严格评估相关性系数和基差稳定性,避免引入新的风险。
第三,套期保值工具的选择应兼顾有效性、流动性和成本。国内贸易公司常用的工具包括商品期货、场内期权、场外期权、远期合约和互换等。商品期货流动性好、标准化程度高、交易成本低,是套期保值的首选工具,但其保证金制度和逐日盯市机制可能带来资金压力,尤其在价格剧烈波动时需追加保证金。场内期权买方风险有限、保留价格有利变动收益,但权利金成本较高,适合对成本敏感或希望保留上涨收益的贸易公司;卖方期权虽可收取权利金,但风险敞口大,需谨慎使用。场外期权可定制化设计,满足特定保价需求,但存在交易对手信用风险。远期合约适合与上下游客户直接锁定价格,但流动性差、违约风险较高。贸易公司应根据自身资金实力、风险偏好和业务场景,构建“期货为主、期权为辅、远期补充”的组合工具库,并建立工具准入和额度管理制度。
第四,套期保值的执行流程必须制度化、流程化。贸易公司应设立套期保值决策委员会,明确授权层级和审批流程,制定套期保值管理办法和操作手册。具体流程包括:风险敞口测算与保值需求提交、保值方案审批、交易指令下达与执行、成交确认与台账登记、每日盯市与盈亏监控、平仓与交割管理、绩效评估与报告。交易执行应与现货购销业务保持紧密联动,避免期货操作与现货节奏脱节。例如,现货采购合同签订后,应立即在期货市场建立对应空头;现货销售合同签订后,应及时平仓或调整头寸。同时,应建立套期保值台账,记录每笔套保的对应现货、开平仓时间、价格、数量、盈亏及基差变动,确保套保关系可追溯、可验证。对于跨品种、跨市场套保,还需建立相关性跟踪机制,定期评估替代品种的有效性。
第五,套期保值的会计处理和信息披露需符合企业会计准则。根据《企业会计准则第24号——套期会计》,贸易公司若希望将套期工具与被套期项目的公允价值或现金流量变动计入当期损益并相互抵销,需满足套期关系指定、有效性评估、书面文档等条件。套期有效性评估可采用主要条款比较法、比率分析法或回归分析法,通常要求套期比率在80%至125%之间。贸易公司应建立套期会计文档,明确套期策略、被套期项目、套期工具、有效性评估方法及预期效果。对于不适用套期会计的套保业务,需按公允价值计量且变动计入当期损益,可能导致利润表波动加大。因此,财务部门应提前介入套保方案设计,确保会计处理与业务实质一致,避免因会计错配引发报表异常波动和审计风险。
第六,套期保值的风险管理体系应覆盖市场风险、信用风险、操作风险、流动性风险和法律风险。市场风险方面,应设定止损限额、敞口限额、保证金占用限额和基差波动限额,并建立压力测试机制,模拟极端价格波动下的资金需求和最大亏损。信用风险方面,场外交易应选择信用等级高的交易对手,并签订ISDA或NAFMII主协议;流动性风险方面,应预留充足保证金和应急资金,避免因追保导致被迫平仓;操作风险方面,应实行交易、结算、风控三方分离,严格权限管理和密码管理,防止越权交易和人为失误;法律风险方面,应确保套保业务符合监管要求,跨境套保需关注外汇管理、税务和合规问题。贸易公司应建立独立的风险管理部门,定期开展套保有效性审计和压力测试,并将套保绩效与现货经营绩效合并考核,避免单纯以期货盈亏评价套保效果。
第七,套期保值方案需要动态评估和持续优化。市场环境、基差结构、流动性状况和公司经营策略均会发生变化,套保方案不能一劳永逸。贸易公司应建立月度或季度复盘机制,评估套保比率是否合理、工具选择是否有效、基差变动是否符合预期、保证金占用是否可控,并根据评估结果调整套保策略。例如,当基差走强时,卖出套保效果可能优于预期;当基差走弱时,则需重新评估套保比率。同时,应关注期货合约临近交割月的流动性和交割规则,及时移仓换月,避免交割风险。对于季节性明显的商品,还应结合季节性规律优化套保时点和数量。通过持续迭代,使套期保值方案与贸易公司的经营节奏和市场环境保持动态适配。
贸易公司套期保值方案是一项系统工程,涵盖敞口识别、策略设计、工具选择、流程执行、会计处理、风险控制和动态评估等完整链条。其核心目标并非追求期货端的单独盈利,而是通过期货与现货的盈亏对冲,锁定贸易利润、稳定现金流、降低经营不确定性。贸易公司应坚持“保值而非投机”的原则,建立与自身业务规模相匹配的套保组织架构和制度体系,借助期货、期权等衍生工具构建多层次、可调节的风险缓冲机制。唯有将套期保值嵌入贸易公司的日常经营和风险管理文化之中,才能在复杂多变的市场环境中实现稳健经营和可持续发展。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


