


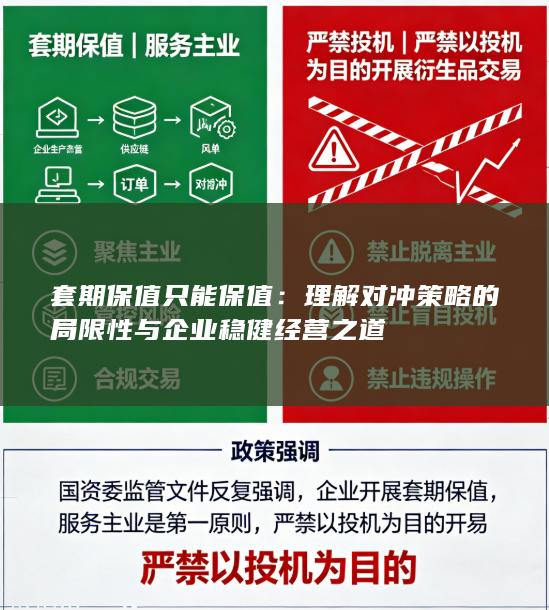
在金融衍生品市场中,套期保值常被企业视为规避价格波动风险的“安全阀”,但这一工具的本质决定了它只能实现“保值”而非“增值”。标题“套期保值只能保值”看似平淡,实则点出了对冲策略的核心边界——企业运用期货、期权等工具的目的在于锁定未来现金流或成本,而非通过投机获取额外利润。实践中不少企业因误解这一边界,将套保异化为逐利行为,最终导致巨额亏损。因此,深入剖析套期保值的局限性,并在此基础上探讨企业稳健经营之道,具有重要的现实意义。本文将从套期保值的会计逻辑与经济学本质出发,分析其四重局限,并结合企业治理与风险管理框架,提出稳健经营的可行路径。
套期保值的本质是风险对冲而非风险消除。从会计视角看,套期保值通过“被套期项目”与“套期工具”的公允价值或现金流变动相互抵消,来降低利润表的波动性。但会计上的“有效套期”要求抵消比例在80%至125%之间,这意味着残余风险始终存在。例如,航空公司对燃油成本进行套期保值,若油价下跌,期货端亏损会部分抵消现货端节省的成本,最终企业享受的油价下行红利被压缩。这正是“只能保值”的第一重局限:套保锁定的是价格区间,而非最优价格。企业放弃了价格向有利方向变动时的超额收益,换取的是不利变动时的保护。这种“削峰填谷”的机制,决定了套保不是利润创造工具,而是利润稳定工具。
第二重局限在于基差风险与展期成本。套期保值的效果高度依赖于现货价格与期货价格之差(基差)的稳定性。现实中,基差受运输成本、仓储费用、品质差异、市场流动性等因素影响,往往难以预测。以原油为例,WTI与布伦特原油的基差波动可能导致套保效果偏离预期。对于长期套保需求,企业需要不断将临近到期的期货合约展期至远月,展期过程中可能产生升水或贴水损失。例如,在正向市场中,远月合约价格高于近月,展期买入远月合约会持续增加成本。这些摩擦成本使得套保的“保值”效果打折扣,甚至在某些极端行情下出现“越套越亏”的现象。企业若忽视基差与展期成本,就可能将套保策略建立在错误假设之上。
第三重局限来自套保比例与期限的匹配难题。企业实际经营中的风险敞口是动态变化的,而套保工具的头寸调整需要时间与成本。若套保比例过高,企业可能面临过度对冲,导致现货端有利变动时期货端亏损过大,形成“套保亏损”的舆论压力;若比例过低,则无法有效覆盖风险。同时,套保期限与经营周期若错配,比如用短期期货合约对冲长期项目风险,展期频率增加,基差风险放大。以航空公司为例,其燃油成本占运营成本30%以上,但航线调整、航班增减导致燃油需求预测存在误差,套保头寸与实际用油量难以精确匹配。这种“动态敞口与静态头寸”的矛盾,使得套保只能提供近似保护,而非精确锁定。企业必须接受一定程度的残余风险,并建立动态调整机制。
第四重局限涉及会计处理与业绩评价的复杂性。根据《企业会计准则第24号——套期会计》,企业需证明套期关系的有效性,并持续评估。若套保关系不再有效,或企业主动撤销套保会计,则套保工具的损益将直接计入当期利润,可能造成利润表剧烈波动。许多企业将套保部门与现货经营部门分开考核,套保端的亏损(当现货端盈利时)可能被误判为“投机失败”,导致管理层压力下放弃套保或转向投机。这种“会计表象与经营实质”的错位,是套保策略难以持续的制度性局限。企业若不能建立与套保目标一致的业绩评价体系,套保就难以发挥稳定经营的作用。
在认清上述局限后,企业稳健经营之道应围绕“风险中性”原则展开。第一,明确套保目标是锁定成本或利润,而非博取价差。企业应制定书面的套保政策,规定套保比例区间(如50%-80%)、可用工具(期货、期权、互换)、授权层级与止损纪律,避免情绪化决策。第二,建立独立的风险管理委员会,将套保决策与现货经营决策分离,但保持信息互通。例如,航空公司可由燃油采购部门提出敞口预测,风险管理部门执行套保,财务部门监控会计影响,形成制衡。第三,采用动态套保策略,结合滚动预测调整头寸,并定期回溯测试套保有效性。对于基差风险,可通过跨市场套利或选用更匹配的合约来缓释。第四,完善信息披露与投资者沟通,解释套保的会计影响与经营逻辑,避免市场误读。
企业应认识到套期保值是风险管理工具箱中的一种,而非全部。稳健经营还需结合经营层面的对冲,如签订长期供货合同、使用价格联动条款、建立战略库存、分散采购来源等。例如,航空公司可通过与燃油供应商签订固定价格合同来部分替代期货套保,降低对衍生品市场的依赖。同时,企业应保持合理的资本结构与流动性缓冲,以应对套保保证金追缴带来的现金流压力。在极端行情下,期货端亏损可能触发追加保证金,若企业流动性不足,则被迫平仓,导致套保失败。因此,套保策略必须与现金流管理、融资安排协同。
监管与内控层面也不可或缺。企业应定期开展套保业务专项审计,检查是否存在越权投机、超量套保等行为。对于国有企业,还需遵守国资委关于金融衍生品业务的规定,严格限制投机性交易。从行业案例看,2004年中航油新加坡公司因投机石油衍生品亏损5.5亿美元,2008年深南电因对赌油价区间而巨亏,这些教训均源于将套保异化为投机。反之,一些航空公司通过严格套保政策,在油价剧烈波动中保持了成本稳定,印证了“只能保值”的正面价值。
套期保值只能保值,这一判断并非贬低套保的作用,而是提醒企业回归风险管理的本源。套保的局限性——残余风险、基差与展期成本、动态敞口匹配难题、会计与考核复杂性——决定了它无法成为利润引擎,只能作为稳定器。企业稳健经营之道,在于以风险中性为纲,建立制度化的套保治理框架,结合经营对冲与流动性管理,并保持对衍生品市场的敬畏。唯有如此,企业才能在价格波动的惊涛骇浪中行稳致远,而非在投机逐利的漩涡中倾覆。套保不是赌局,而是保险;保险的意义不在于赚钱,而在于让企业活得更久、走得更稳。
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


