


加权套期保值是套期保值体系中一个容易被简化理解、却在实际风险管理中极具技术含量的分支。与传统的等量套期保值不同,加权套期保值并不追求期货头寸与被套保现货头寸在数量上的简单一一对应,而是根据被套保资产的风险暴露程度、价格敏感度、期限结构、相关性以及组合内部权重等因素,对套期保值比率进行动态调整,从而使期货端盈亏更精准地对冲现货端的系统性风险。其核心思想不是“用同样多的期货覆盖同样多的现货”,而是“用经过风险权重修正后的期货头寸覆盖真正的风险暴露”。因此,加权套期保值的本质是从名义数量对冲转向风险因子对冲,从静态覆盖转向动态匹配。
从原理上看,加权套期保值建立在套期保值比率理论之上。最基础的套期保值比率可以理解为期货价格变动与现货价格变动之间的敏感系数,即现货价格每变动一个单位,期货价格相应变动多少。若两者价格完全同向同比例变动,比率接近1,等量套保即可取得较好效果;但在真实市场中,现货与期货的波动幅度、相关性、基差结构往往并不一致,尤其是跨品种、跨期限、跨区域或组合型资产中,简单等量套保会留下明显的残余风险。加权套期保值通过引入回归分析、久期、Beta、波动率比率、流动性权重或组合权重等参数,将期货头寸调整为风险等价头寸,使期货端的价值变化尽可能逼近现货端的价值变化。其数学表达通常体现为最优套期保值比率乘以被套保现货规模,再根据组合权重或风险贡献度进行二次修正。
在计算方法上,加权套期保值并没有唯一公式,而是根据资产类型和市场特征选择不同的权重体系。对于商品现货组合,常见做法是先计算各品种现货价值占组合总价值的权重,再分别估计各品种与对应期货合约的最优套期保值比率,最后将“现货规模×品种权重×最优比率”加总,得到期货端应持有的总头寸。对于金融资产组合,则更多使用Beta加权、久期加权或波动率加权。Beta加权适用于股票组合对股指期货的套保,组合的加权Beta决定了期货空头规模;久期加权适用于债券组合对国债期货的套保,组合久期与期货久期之比决定套保比率;波动率加权则适用于不同波动特征资产之间的风险对冲,通过波动率之比将名义头寸转换为风险等价头寸。需要强调的是,加权套期保值的计算不应停留在一次性静态测算,而应结合滚动窗口回归、基差监控和相关性稳定性检验进行动态修正,否则权重失真会使套保效果显著下降。
在不同市场环境中,加权套期保值的应用策略存在明显差异。在趋势性单边市场中,价格方向较为明确,套保的主要目标可能是锁定成本或保护利润,此时加权套期保值应适度提高套保比率,但不宜完全覆盖,以免过度锁定后失去价格有利变动带来的收益。在震荡市场中,基差波动成为影响套保效果的关键变量,加权套期保值应更重视基差风险权重,适当降低套保比率或采用分层建仓方式,避免因基差反复收敛与扩张造成频繁调整。在高波动市场中,波动率权重的重要性上升,期货端保证金压力和流动性风险加大,加权套期保值应保留一定弹性,采用分批套保和压力测试相结合的方式,防止极端行情下被迫减仓。在低相关或结构性分化市场中,跨品种套保的相关性权重需要下调,必要时增加交叉套保的修正系数,避免名义上对冲、实质上裸奔。
进一步看,加权套期保值在实际应用中还必须处理三个关键问题。第一是权重稳定性问题。无论是Beta、久期还是波动率比率,都依赖历史数据估计,若市场结构发生变化,历史权重可能迅速失效,因此需要设置权重再平衡阈值和异常监测机制。第二是基差风险问题。加权套期保值优化的是价格风险暴露,但无法完全消除基差风险,尤其当期货合约流动性不足或交割规则变化时,基差波动可能成为主要亏损来源。第三是过度拟合问题。部分参与者在计算最优套期保值比率时过度追求历史回测最优,导致参数复杂、样本内效果良好而样本外表现不佳。更稳健的做法是采用简化权重体系、滚动检验和情景分析,而不是追求单一最优解。
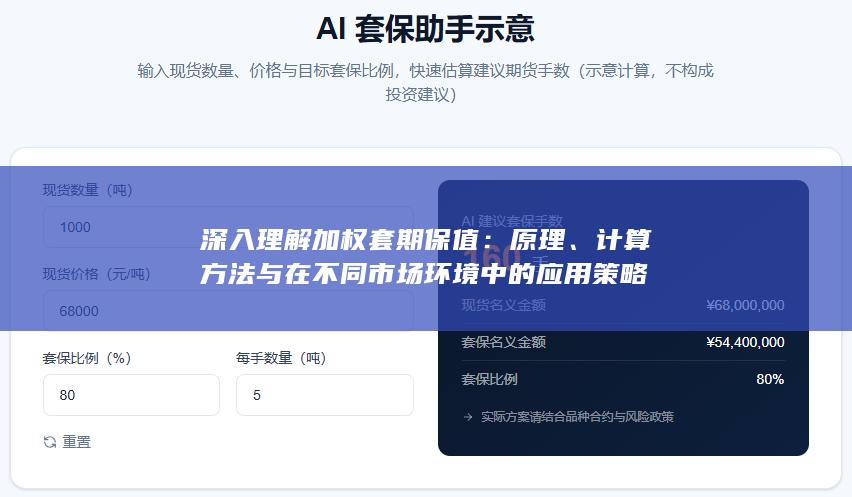
从策略层面归纳,加权套期保值可形成三类应用路径。其一是风险匹配型策略,适用于以稳定利润、降低波动为目标的实体企业和资管组合,重点是提高套保比率与风险暴露的匹配度,强调纪律性和动态再平衡。其二是成本优化型策略,适用于保证金约束较强或套保成本较高的场景,通过权重调整减少无效套保头寸,在可接受残余风险的前提下降低资金占用。其三是收益增强型策略,适用于在套保基础上保留部分风险敞口以获取基差收益或方向收益的机构,其核心不是追求完全对冲,而是通过加权调整实现风险与收益的再平衡。三类策略没有绝对优劣,关键在于与主体的风险承受能力、资金约束和会计处理目标相匹配。
加权套期保值的价值在于把套期保值从“数量覆盖”提升为“风险覆盖”,使期货端更贴近现货端真实的风险结构。但其技术复杂性也意味着更高的管理要求:权重参数需要持续校验,基差风险需要单独监控,流动性约束需要提前评估,策略目标需要清晰界定。只有在原理理解、计算方法和市场环境适配三个层面同时做到严谨,加权套期保值才能真正发挥降低组合波动、稳定经营利润和优化风险管理效率的作用,而不是沦为形式上的对冲安排。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


