


财富套期保值的本质,不是追求收益最大化,而是用可控的成本锁定不确定性,把“可能变坏的结果”压缩到可承受区间。许多人对套期保值的误解,是把它等同于“买保险”或“押注反向”,实际上它更像一套风险预算管理:先识别财富结构中真正暴露的风险因子,再选择匹配的工具与比例,最后用纪律化的再平衡维持保护效果。以下从核心工具、策略组合与常见误区三个层面展开分析。
一、核心工具:先分清“对冲什么”
套期保值的第一步不是选产品,而是识别风险来源。家庭或机构财富通常暴露于四类风险:价格风险(股票、商品、汇率)、利率风险(债券、贷款)、信用风险(理财、非标债权)与流动性风险(集中持股、房产)。不同风险对应不同工具,工具错配比不做对冲更危险。
第一类是衍生品工具,包括股指期货、国债期货、商品期货、期权与收益互换。股指期货适合对权益仓位做β对冲,优点是流动性好、成本透明,缺点是只能对冲系统性风险,无法消除个股α暴露;国债期货用于对冲利率上行导致的债券价格下跌,适合久期较长的组合;商品期货可对冲原材料或能源成本,但展期成本(roll yield)会侵蚀长期保护效果;期权则提供非线性保护,买入认沽期权相当于为组合买保险,最大损失为权利金,但时间价值衰减要求对保护期限有明确判断。
第二类是现金与类现金工具,包括货币基金、短久期国债、存款与回购。它们不直接“对冲”,但通过降低组合久期与提高流动性,在风险事件中提供再平衡弹药,属于防御性配置的基础层。
第三类是保险与结构性工具,包括寿险、年金、重疾险与结构性存款。保险解决的是“低频高损”风险,如身故、失能与长寿风险,其套期保值意义常被低估:年金是对长寿风险的天然对冲,定期寿险是对家庭责任期的对冲。结构性产品则需警惕,部分“保本”结构实际嵌入了卖出期权,在极端行情下保护失效。
第四类是跨境与汇率工具,包括远期结售汇、外汇期权与多币种存款。对有海外资产或外币负债的家庭,汇率波动可能吞掉资产收益,远期锁汇成本低但牺牲上行收益,期权则保留灵活性但需支付权利金。
二、策略组合:从“单点对冲”走向“分层防护”
有效的套期保值很少依赖单一工具,而是按风险优先级分层构建。第一层是流动性层,保留6至12个月家庭开支的现金类资产,确保任何对冲策略不会因被迫平仓而失效。第二层是核心风险层,针对最大暴露做定向对冲:若财富集中于单一股票,可用股指期货或宽基ETF期权对冲系统性部分,同时通过分批减持降低集中度;若持有大量长久期债券,可用国债期货压缩久期;若有外币负债,优先用远期锁定还款成本。第三层是尾部保护层,用少量预算买入深度虚值认沽期权或配置与股债低相关的资产(如黄金、部分商品策略),目的不是盈利,而是在极端冲击中提供缓冲。第四层是再平衡纪律层,设定对冲比例阈值(如权益净暴露不超过总资产的60%),定期检视并调整,避免“对冲变投机”。
策略组合的关键在于成本与保护范围的权衡。全额对冲看似安全,实则放弃全部上行收益并持续支付展期与保证金成本,长期可能显著拖累财富增长;部分对冲(如50%至70%的β暴露对冲)在保留部分参与度的同时降低回撤,更适合多数家庭。对期权策略,应优先考虑保护期限与自身风险窗口匹配,而非一味追求低成本虚值期权,因为后者在多数时间内归零,容易让人误判“保险没用”。
三、常见误区:套期保值失败多源于认知而非工具
误区一,把套期保值当盈利工具。对冲的目的是降低方差,不是提高均值。若以“对冲赚了多少钱”评价效果,容易在对冲亏损时放弃保护,在行情有利时过度对冲,最终变成方向性交易。正确的评价基准是“未对冲情形下的回撤是否被有效压缩”。
误区二,忽视基差与展期成本。期货对冲的效果取决于现货与期货价格的相关性,基差波动可能使对冲失效;商品期货长期展期在升水结构中持续损耗,名义上的保护可能被时间成本吞噬。策略设计时必须把基差风险和展期收益纳入压力测试。
误区三,对冲比例“一刀切”。不同财富结构的风险敞口差异巨大,集中持股者需要先解决集中度风险,再谈β对冲;以房产为主要财富的家庭,流动性风险远高于价格风险,套期保值应优先增加流动性资产而非加杠杆做空。比例应基于风险预算,而非市场观点。
误区四,忽略保证金与流动性管理。衍生品对冲需要保证金,极端行情下保证金追缴可能迫使在最低点平仓,反而放大损失。必须预留保证金缓冲,并设定“对冲失效”的应急预案,如备用授信或现金储备。
误区五,保护期限错配。用短期期权保护长期负债,或用短期期货对冲长期资产,都会在展期时暴露风险。套期保值的期限应与风险窗口匹配,长寿风险用年金、长期负债用长久期工具,短期现金流用短久期工具。
误区六,把“保本”等同于“无风险”。部分结构性产品与保险产品存在信用风险、流动性风险与条款风险,保护并非无条件。阅读条款、确认对手方信用、评估退出成本,是套期保值前的必要动作。
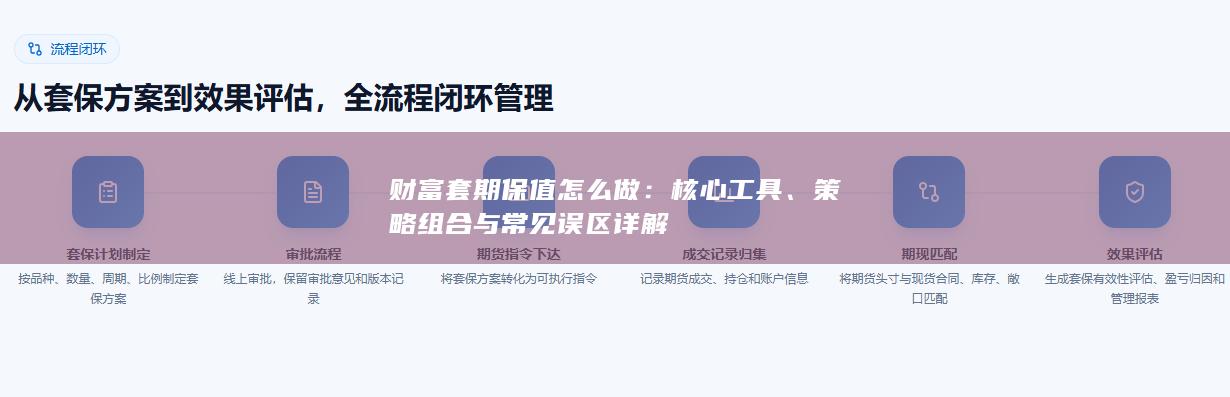
综上,财富套期保值的核心不是找到“最好的工具”,而是建立“识别风险—匹配工具—控制成本—纪律再平衡”的闭环。工具是术,风险预算是道;策略组合是结构,误区防范是底线。对多数财富主体而言,先降低集中度、保留充足流动性、用部分对冲压缩尾部风险,再以再平衡纪律维持比例,比追求复杂衍生品结构更可靠。套期保值的成功标准,不是没有波动,而是波动来临时,财富结构仍然可控、生活目标仍然可达。
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


