


在金融衍生品市场中,套期保值与卖期保值是企业与投资者管理价格风险的核心工具。二者在概念层级、操作方向与应用场景上常被混淆。本文将从定义辨析入手,系统梳理套期保值的理论框架,重点剖析卖期保值的运作机制,并结合实践案例与常见误区,提供一份兼具理论深度与操作性的分析指南。
首先需要厘清的是,套期保值是一个上位概念,指通过建立与现货头寸方向相反、数量相当的衍生品头寸,以对冲未来价格不利变动风险的整套策略体系。根据现货头寸的方向不同,套期保值可划分为买入套期保值与卖出套期保值两大类。所谓卖期保值,正是卖出套期保值的简称,指持有现货多头(或预期未来将持有现货)的市场主体,通过在期货市场卖出等量合约,以锁定未来销售价格、防范价格下跌风险的操作。可见,卖期保值并非独立于套期保值之外的新工具,而是套期保值体系中针对“持有现货、担心跌价”这一特定情境的标准解决方案。将二者并列讨论,本质上是在讨论“总纲”与“分支”的关系,理解这一层级差异是避免概念混淆的前提。
从理论根基看,套期保值的有效性建立在基差理论之上。基差等于现货价格减去期货价格,套期保值的实质是用基差风险替代绝对价格风险。对于卖期保值者而言,其在期货市场建立空头后,最终的实际销售价格可近似表示为:期货建仓价格加上建仓时的基差(再考虑基差变动)。这意味着,卖期保值并不能保证锁定一个绝对完美的价格,而是将价格波动的不确定性转化为基差波动的不确定性。通常情况下,基差波动幅度远小于现货价格的波动幅度,且具有均值回归特征,这正是套期保值能够发挥风险管理功能的经济学逻辑。实践中,基差走强有利于卖期保值者,基差走弱则会产生额外损失,因此对基差走势的判断与监控,是卖期保值策略能否达到预期效果的关键环节。
卖期保值的典型应用场景主要集中在三类主体。第一类是生产企业与贸易商,如钢厂、粮油贸易商、棉花加工企业等,它们持有大量库存或即将收获产品,担心未来售价下跌侵蚀利润。第二类是持有金融资产的机构,如股票组合管理者通过卖出股指期货对冲系统性下跌风险。第三类是具有远期销售合同但尚未定价的经营者,通过提前卖出期货锁定销售利润。以某粮油贸易商为例:该企业以每吨3800元购入一批大豆,计划三个月后出售,担心期间价格下跌,于是在期货市场以每吨3950元卖出等量合约。三个月后若现货价格跌至3500元,期货价格同步跌至3650元,则现货端亏损300元/吨,期货端盈利300元/吨,盈亏相抵,实际销售价格仍接近3800元。若期间基差走强,企业甚至能获得额外收益。这一案例清晰展示了卖期保值“锁定价格、转移风险”的核心功能。
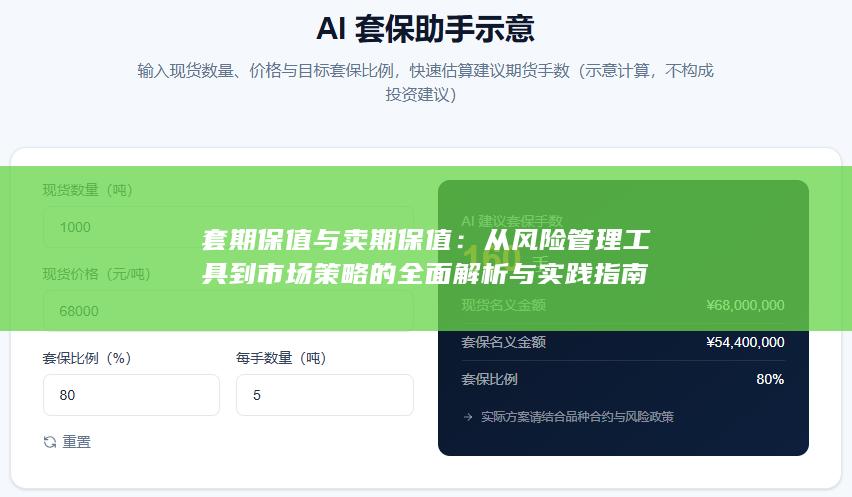
卖期保值的实践远非“一卖了之”那样简单,操作中需遵循若干关键原则。其一,数量匹配原则,期货头寸数量应与现货敞口数量基本一致,过度套保会引入投机风险,套保不足则留有风险敞口。其二,方向相反原则,现货多头必须对应期货空头,方向错误将使风险加倍而非对冲。其三,月份相近原则,期货合约交割月应与现货销售或定价时点尽可能接近,以降低基差风险。其四,动态管理原则,企业需根据库存变化、销售进度与基差走势,适时调整或了结期货头寸,而非僵化持有至交割。其五,成本核算原则,需将保证金占用、交易手续费、资金机会成本纳入套保效果评估,避免“为套保而套保”的形式主义。
值得特别关注的是,卖期保值在实践中常面临几类典型误区。误区一,将套期保值等同于投机获利。部分企业在期货端出现浮盈后便提前平仓锁定“利润”,却保留现货敞口,结果使套保蜕变为方向性投机。误区二,忽视基差风险。一些管理者认为套保可以完全消除价格风险,一旦基差不利变动导致综合损益偏离预期,便否定套保价值。误区三,套保比例一刀切。不同企业、不同品种、不同市场环境下,最优套保比例应通过历史数据分析与风险偏好测算确定,而非简单设定为100%。误区四,缺乏内部控制与会计配套。套期保值涉及现货与期货两个账本,若缺乏规范的台账管理与套期会计处理,极易造成盈亏核算混乱,甚至引发合规风险。
从市场策略层面看,成熟的卖期保值者往往将套保从被动防御升级为主动管理。一方面,可根据对基差走势的判断,选择有利的建仓时机与合约月份,实现“优化套保”而非“机械套保”。另一方面,可将卖期保值与期权策略结合,例如卖出期货的同时买入看涨期权,在锁定下跌风险的同时保留价格上涨的部分收益,构成领口策略或保护性组合。对于拥有定价话语权的大型企业,还可通过基差贸易、含权贸易等模式,将套保能力转化为对下游客户的定价服务,从而在产业链中获取竞争优势。这些进阶应用表明,卖期保值不仅是风险对冲工具,更是企业供应链金融能力与市场策略的重要组成部分。
综合而言,套期保值是风险管理的方法论总纲,卖期保值是其中针对现货多头敞口的标准分支。准确理解二者关系,把握基差逻辑,遵循数量、方向、月份匹配等操作原则,规避投机化、僵化套保等误区,并结合基差管理与期权组合进行策略优化,是企业将套期保值从“合规动作”升级为“竞争优势”的必由之路。在价格波动日益频繁的市场环境中,能否科学运用卖期保值,已成为衡量实体企业与资产管理机构风险管理成熟度的重要标尺。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


