


在衍生品市场中,套期保值的核心命题从来不是“做不做”,而是“朝哪个方向做”。方向选错,套保不仅无法对冲风险,反而会制造新的亏损来源。围绕“买入套保”与“卖出套保”这一组基本分类,企业需要回到风险敞口本身,理解两种方向各自适用的场景、内在逻辑与操作边界,才能把对冲策略真正嵌入经营管理,而不是停留在工具层面的机械操作。
所谓套期保值方向,本质上是对未来现货市场风险暴露的反向安排。买入套期保值,是指企业未来需要购入现货、担心价格上涨,于是在期货市场先建立多头头寸,以期货端的盈利对冲现货采购成本的上升;卖出套期保值,则是指企业未来需要售出现货、担心价格下跌,于是在期货市场先建立空头头寸,以期货端的盈利弥补现货售价的下滑。两者共同点在于“方向相反、数量相当、时间匹配”,差异则在于企业究竟站在买方还是卖方的位置,以及风险敞口落在成本端还是收入端。理解了这一点,方向选择就不再是凭感觉判断行情,而是从企业自身的经营结构中推导出来。
买入套保的典型适用对象,是那些未来有明确采购需求、但当前尚未锁定价格的企业。例如以铜为主要原料的制造企业,若预计三个月后需要采购一批铜材,而当前价格处于其可接受区间,就可以在期货市场建立相应多头。这样做的意义在于把未来的采购成本提前固定下来,使预算、报价和生产计划具备确定性。买入套保的关键在于采购量与套保量的匹配:如果企业实际采购量小于期货头寸,超出的部分就会变成投机性敞口;如果采购时间与期货合约到期时间错配,则可能面临展期成本和基差波动的双重影响。因此,买入套保并不是简单地“看涨就买”,而是围绕采购计划做精细的数量与期限管理。
卖出套保则更多出现在销售端。生产企业、贸易商或持有库存的主体,担心未来售价下跌导致利润收缩,便在期货市场建立空头。以农产品贸易商为例,其收购并持有现货后,若担心集中上市期价格回落,可以在期货市场卖出对应数量的合约,把销售价格提前锁定。卖出套保的价值在于稳定销售收入和库存价值,避免价格下行侵蚀本就微薄的贸易利润。但卖出套保同样有边界:套保量应与可售现货量或预期产量相匹配,过度卖出会形成净空头投机;同时,现货销售节奏与期货平仓节奏需要协调,否则可能出现现货已售出、期货头寸仍未了结的敞口暴露。对企业而言,卖出套保更像是给库存和销售计划上一道保险,而不是替代销售决策本身。
从风险敞口的角度看,方向选择可以归结为一个简单而有效的判断框架:先识别敞口的方向,再决定套保的方向。若企业未来是“先买后卖”中的买方,成本上升是主要威胁,对应买入套保;若企业未来是“先持有后售出”中的卖方,价格下跌是主要威胁,对应卖出套保。进一步看,敞口还可能来自已签订单、库存持有、预期采购或预期销售等多种形态,企业需要把这些敞口逐项列明,区分固定价格合同与浮动价格合同,区分已定价部分与未定价部分,再据此确定套保方向和规模。方向正确只是第一步,敞口识别的颗粒度才决定套保是否精准。
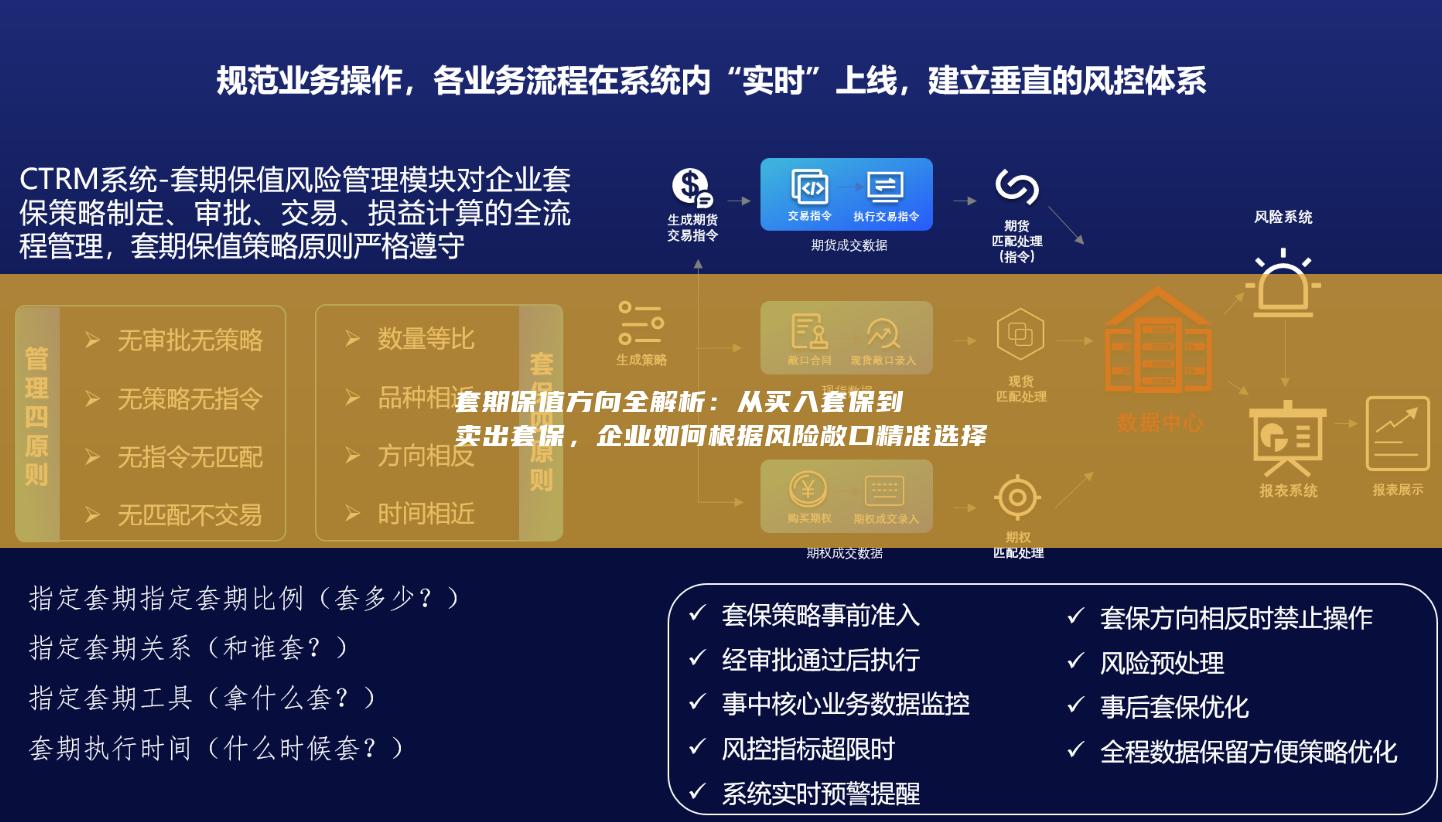
现实中常见的误区,往往集中在几个方面。其一是把套保做成投机。有的企业在判断行情后将套保量放大到远超实际敞口的水平,表面上是“加强保护”,实质上是新增了投机头寸,一旦价格反向运行,亏损会远超现货端的收益。其二是方向与敞口错配。例如企业明明持有库存待售,却因看好后市而建立多头,这实际上是在现货多头之上叠加期货多头,风险敞口不降反升。其三是忽视基差风险。套保能够对冲的是价格水平风险,但现货与期货之间的基差波动仍会保留,若基差在套保期间大幅走阔,套保效果会明显打折。其四是期限错配与展期管理粗放,导致套保头寸在现货交易完成前被迫平仓,或在现货完成后仍裸露在市场之中。其五是缺乏统一的套保纪律和考核机制,把期货端盈亏单独考核,导致业务部门在行情不利时擅自调整头寸,破坏套保的连续性。
要规避这些误区,企业需要把套保方向选择纳入一套制度化的流程。建立敞口台账,按采购、库存、销售、订单等维度记录数量、时间与定价方式,明确哪些敞口需要对冲。制定套保比例区间,而不是一次性满额套保,根据价格水平、资金状况和风险承受能力动态调整。坚持方向与敞口一一对应,任何超出敞口的头寸都需要单独审批并明确其性质。同时,企业应建立基差跟踪机制,把基差变化纳入套保效果评估,避免只盯期货价格而忽略现货端表现。套保考核应着眼于期现合并后的整体损益,而非期货端的单独盈亏,这样才能让套保回归风险管理的本源。
从买入套保到卖出套保,方向选择看似只有两个选项,背后却连接着企业的采购、库存、销售、资金与考核等多个环节。真正精准的对冲,不是预测价格走势,而是把已知的风险敞口用相反方向的工具管理起来,并在数量、期限、基差和制度上保持纪律。企业只有在识别敞口的基础上选择方向,在制度约束下执行套保,才能让套期保值成为经营稳定器,而不是新的风险来源。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


