


套期保值作为企业价格风险管理体系的核心工具,其功能定位常被简化为“对冲价格波动”,这种认知容易导致实践中的工具化倾向。从风险管理体系的整体架构审视,套期保值并非独立运行的操作模块,而是嵌入企业战略决策、预算管理、供应链协同与财务报告等环节的系统性安排。以下从五个维度展开分析,阐释这一命题的深层逻辑。
第一,套期保值的有效性依赖于风险识别与敞口计量的前置环节。企业若未能系统梳理自身面临的价格风险类型——包括商品价格、汇率、利率及跨品种基差风险——套期保值便容易沦为方向性投机。成熟企业的做法是先建立风险敞口地图,按业务单元、时间窗口和风险因子逐项量化,再据此确定套保比例、期限结构与工具选择。这一过程与预算编制、采购计划、销售定价紧密咬合。例如,制造企业在锁定原材料成本时,需将套保头寸与生产排程、库存周转天数匹配;若采购部门与财务部门信息割裂,套保合约的规模与到期日便可能与实际用货节奏错配,产生不必要的展期成本或保证金压力。因此,套期保值的前端是风险治理架构,而非交易执行本身。
第二,套期保值与内部控制、授权体系构成不可分割的约束关系。孤立看待套保操作的企业,往往在授权层级、止损纪律和绩效评估上出现漏洞。有效的套保管理要求董事会或风险管理委员会明确套保目标(如锁定毛利率区间而非追求盈利),设定单一交易对手限额、累计头寸上限和异常波动报告机制。交易、清算、风控与会计岗位须分离,套保台账与现货台账须定期对账。实践中出现的套保亏损争议,多数并非工具本身失效,而是套保目标被悄然替换为盈利目标,考核机制奖励了投机性头寸。这表明套期保值的边界由内控体系划定,脱离内控谈套保,等于放弃了风险管理的制度基础。
第三,套期保值与现金流管理、融资安排形成联动效应。期货与期权套保需要缴纳保证金,极端行情下可能触发追加保证金,若企业未将套保资金需求纳入现金流预测,便可能被迫在不利时点平仓,反而放大风险。体系化管理的企业会将套保保证金纳入流动性缓冲测算,与授信额度、备用融资工具统筹安排。同时,套保损益的会计处理影响报表利润的波动形态,进而影响外部融资条件。企业需在套保会计适用条件、披露口径与投资者沟通之间取得平衡,避免因会计错配引发市场误读。可见套期保值连接着资金管理与资本市场沟通,是财务战略的组成部分。
第四,套期保值须与供应链和客户合同条款协同设计。许多企业的价格风险源于合同定价机制,如固定价格长期合同、浮动价格加价条款或原材料调价联动条款。若销售合同已约定价格调整机制,套保方向与比例便应据此调整,否则形成过度套保或套保不足。采购端同理,锁价采购与期货套保之间存在替代与互补关系,需比较资金占用、信用风险与基差风险后统筹选择。跨部门协同要求套保团队参与合同评审,将风险转移条款与衍生品头寸统一视图管理。这进一步说明套期保值是业务链条中的嵌入式安排,而非财务部门的独立动作。
第五,套期保值的评价应置于体系绩效而非单笔盈亏之下。孤立评价套保操作,容易以期货端盈亏论成败,忽视现货端的对冲效果。体系化管理采用组合视角,将现货采购成本、销售价格与套保损益合并计算,考察目标利润区间的实现程度。同时,评价周期须与套保期限匹配,避免短期考核扭曲长期策略。企业还应定期复盘套保比率、工具选择与基差变动,将经验反馈至风险偏好设定与预算假设。只有把套期保值纳入全面风险管理框架,其“稳定预期、锁定利润”的功能才能真实呈现。
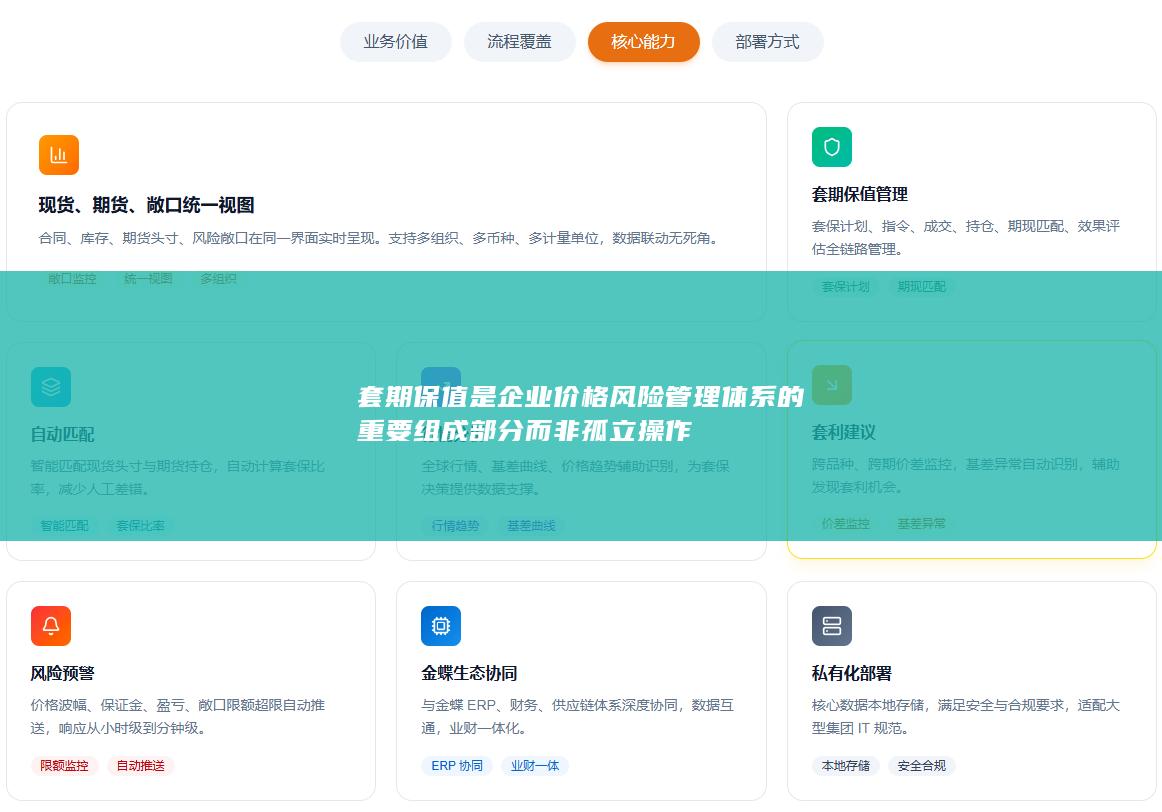
综上,将套期保值视为孤立操作,实质上割裂了风险识别、内控约束、资金安排、合同协同与绩效评价之间的有机联系。企业价格风险管理体系要求套期保值在治理架构下运行、在预算与现金流框架内配置、在业务合同链条中校准、在组合视角下评价。唯有如此,套期保值才能从交易工具上升为管理机制,真正服务于企业价值稳定的目标。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


