


在企业风险管理的工具箱中,贴现与套期保值分别扮演着“流动性调节”与“价值锁定”的角色。前者解决的是资金时间错配问题,后者回应的是价格波动风险。将二者割裂看待,往往导致风险管理碎片化——企业可能在贴现端获得了短期资金,却在套保端因基差风险或期限错配而暴露新的敞口。本文试图从协同视角出发,分析贴现与套期保值在企业风险管理中的内在逻辑、应用场景与策略要点。
首先需要厘清贴现与套期保值在风险管理中的功能定位。贴现的本质是将未来现金流提前变现,其风险管理的意义在于缓解流动性压力、降低因资金链紧张而被迫低价处置资产或高成本融资的概率。套期保值则通过衍生工具或反向操作锁定未来价格,核心功能是对冲价格风险,使企业预期利润免受市场波动侵蚀。二者看似分属不同维度——一个关乎“钱什么时候到”,一个关乎“钱到的时候值多少”——但在实际业务中,它们共同作用于同一张现金流表,彼此影响。例如,企业持有商业承兑汇票,若选择贴现,则提前获得资金但承担贴现成本;若选择持有至到期,则面临承兑人信用风险与利率变动风险。此时,贴现决策与信用风险对冲、利率风险对冲之间便产生了策略耦合。
从协同机制看,贴现与套期保值的结合主要体现在三个层面。第一,期限协同。企业通过套期保值锁定未来某时点的价格或利率,但若该时点的现金流因贴现操作而提前或延后,套保头寸的期限便需相应调整。例如,企业为未来三个月的应收账款进行汇率套保,同时计划对该应收账款对应的票据进行贴现,则贴现时点决定了实际外汇敞口的存续期,套保合约的到期日应与之匹配,否则会出现“敞口已消失、套保仍存续”的过度对冲。第二,基差协同。贴现利率本身受市场资金面、承兑人信用、票据期限等多重因素影响,而套保工具(如利率互换、远期利率协议)的定价基础可能与贴现利率存在基差。企业若忽视这一基差,可能出现套保端盈利但贴现端成本上升、或反之的局面,导致整体对冲效果偏离预期。第三,信用风险协同。贴现意味着将信用风险转移给贴现银行(在无追索权贴现下),而套保通常不涉及信用风险转移。企业在设计组合策略时,需明确哪些风险通过贴现剥离、哪些通过套保对冲、哪些仍需自留,避免风险重叠管理或遗漏。
在应用场景上,贴现与套期保值的协同策略因企业类型和业务模式而异。对于贸易型企业,典型场景是“票据+汇率套保”。企业收到外币计价的商业汇票后,面临两个决策:是否贴现、是否套保。若选择贴现,则外币资金提前结汇,汇率敞口自然消失,此时套保反而多余;若选择持有至到期,则需通过远期结汇锁定汇率。关键在于比较贴现成本与套保成本:当贴现利率较低而远期贴水较大时,贴现可能优于套保;反之则套保更经济。对于制造型企业,场景更多体现为“应收账款贴现+利率套保”。企业以应收账款质押或贴现获取融资,融资成本随市场利率浮动,此时可通过利率互换将浮动利率转换为固定利率,实现融资成本锁定。但需注意,贴现利率与互换利率的基准可能不同(如贴现挂钩SHIBOR,互换挂钩LPR),基差风险仍需评估。对于集团企业,则涉及“内部资金池贴现+合并层面套保”的复杂安排,需在集团层面统一敞口计量,避免子公司各自贴现、各自套保导致的重复对冲或方向冲突。
策略设计上,企业应遵循“先计量敞口、再选择工具、后评估协同”的逻辑。第一步,建立现金流与风险敞口的联合台账,将每笔票据、应收账款、应付账款的金额、期限、币种、利率类型逐一登记,明确贴现与套保各自可覆盖的敞口比例。第二步,设定协同决策规则。例如,可规定:当贴现成本低于套保成本且流动性充裕度低于阈值时,优先贴现;当贴现成本高于套保成本或企业希望保留票据收益时,优先套保;当二者成本接近时,按敞口期限分层处理——短期敞口以贴现为主,长期敞口以套保为主。第三步,建立事后评估机制,定期比较“实际贴现成本+套保损益”与“未操作情景下的综合成本”,检验协同策略是否真正降低了整体风险成本,而非仅仅转移了风险形式。第四步,关注会计处理与信息披露的协同。贴现可能涉及金融资产终止确认判断,套保需满足套期会计适用条件,二者在财务报表上的列示方式不同,若处理不当,可能造成利润表波动加剧而非平滑,反而削弱风险管理的信号意义。
值得警惕的是,贴现与套期保值的协同并非天然成立,存在若干常见误区。其一,将贴现视为“无风险变现”,忽视贴现后的追索权风险。在附追索权贴现下,企业仍承担承兑人违约的连带责任,此时若已对相关应收账款进行信用套保(如购买信用违约互换),需确认套保覆盖的是贴现前还是贴现后的风险,避免重复保障。其二,将套保视为“万能锁”,忽视贴现操作对套保有效性的扰动。贴现导致敞口提前消失,若套保头寸未同步平仓,便形成投机性敞口,违背套保初衷。其三,过度追求“零成本”组合,例如通过贴现获取资金的同时卖出期权收取权利金以补贴套保成本,这种做法实质上引入了新的尾部风险,与风险管理目标相悖。其四,忽视流动性风险与基差风险的叠加。在资金面紧张时,贴现利率飙升与套保基差扩大可能同时发生,企业若未预留缓冲,可能被迫在不利时点平仓套保或放弃贴现,导致策略失效。
从更宏观的视角看,贴现与套期保值的协同应用反映了企业风险管理从“单点工具”向“组合策略”演进的趋势。单一工具只能应对特定风险,而企业面临的往往是流动性、价格、信用风险的交织。协同策略的价值不在于工具本身的复杂化,而在于通过统一敞口视图和成本收益比较,实现风险管理的整体优化。这要求企业具备三项基础能力:一是敞口计量的精细化能力,能够将贴现与套保对应到同一笔基础资产或负债;二是成本比较的动态化能力,能够随市场条件变化调整贴现与套保的优先级;三是会计与税务处理的协同能力,确保策略的经济效果不被报表波动或税务差异所抵消。
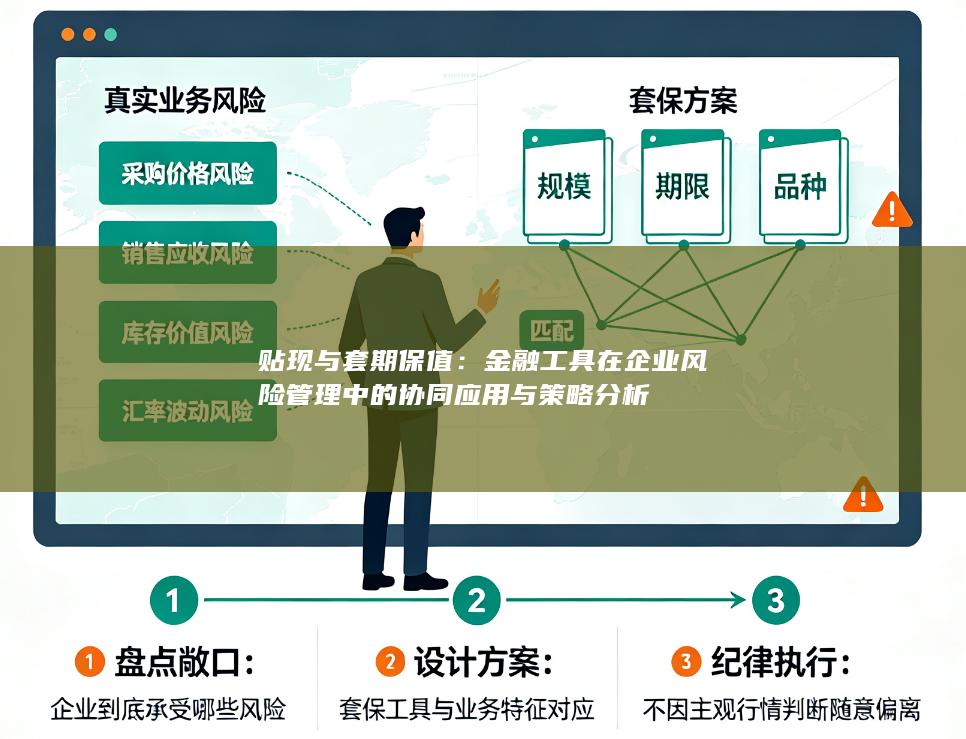
综上,贴现与套期保值在企业风险管理中并非孤立的两项操作,而是可以形成协同效应的策略组合。协同的关键在于:以统一敞口计量为基础,以期限匹配和基差管理为技术要点,以成本收益比较为决策依据,以会计处理协同为保障。企业应根据自身业务特征和风险偏好,设计分层分类的协同策略,并建立动态评估机制。唯有如此,贴现的流动性与套保的稳定性才能真正形成合力,而非相互抵消。风险管理的要义不在于消除所有不确定性,而在于以可控的成本将不确定性纳入可承受的范围——贴现与套期保值的协同,正是这一要义的具体实践。
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


